I. Oversigt: Ny installeret kapacitet rammer rekordhøjt, med vindkraft på land
Ifølge de seneste statistikker fra European Wind Energy Association er Europas vindenergisektor klar til robust vækst i 2025:
Nye installationer: Den årlige nyinstallerede kapacitet nåede op på 19,1 GW, hvor vindkraft på land tegner sig for betydelige 90% (17,2 GW).
EU-præstationer: De 27 EU-medlemslande bidrog med 15,1 GW ny kapacitet, hvoraf 94 % kom fra vindkraft på land (14,2 GW).
Kumulativ kapacitet: Ved udgangen af 2025 vil Europas samlede installerede vindkraftkapacitet stige til 304 GW (onshore: 265 GW; offshore: 39 GW). EU-27 medlemslande vil tilsammen nå en samlet kapacitet på 246 GW (onshore: 224,5 GW; offshore: 21,5 GW).
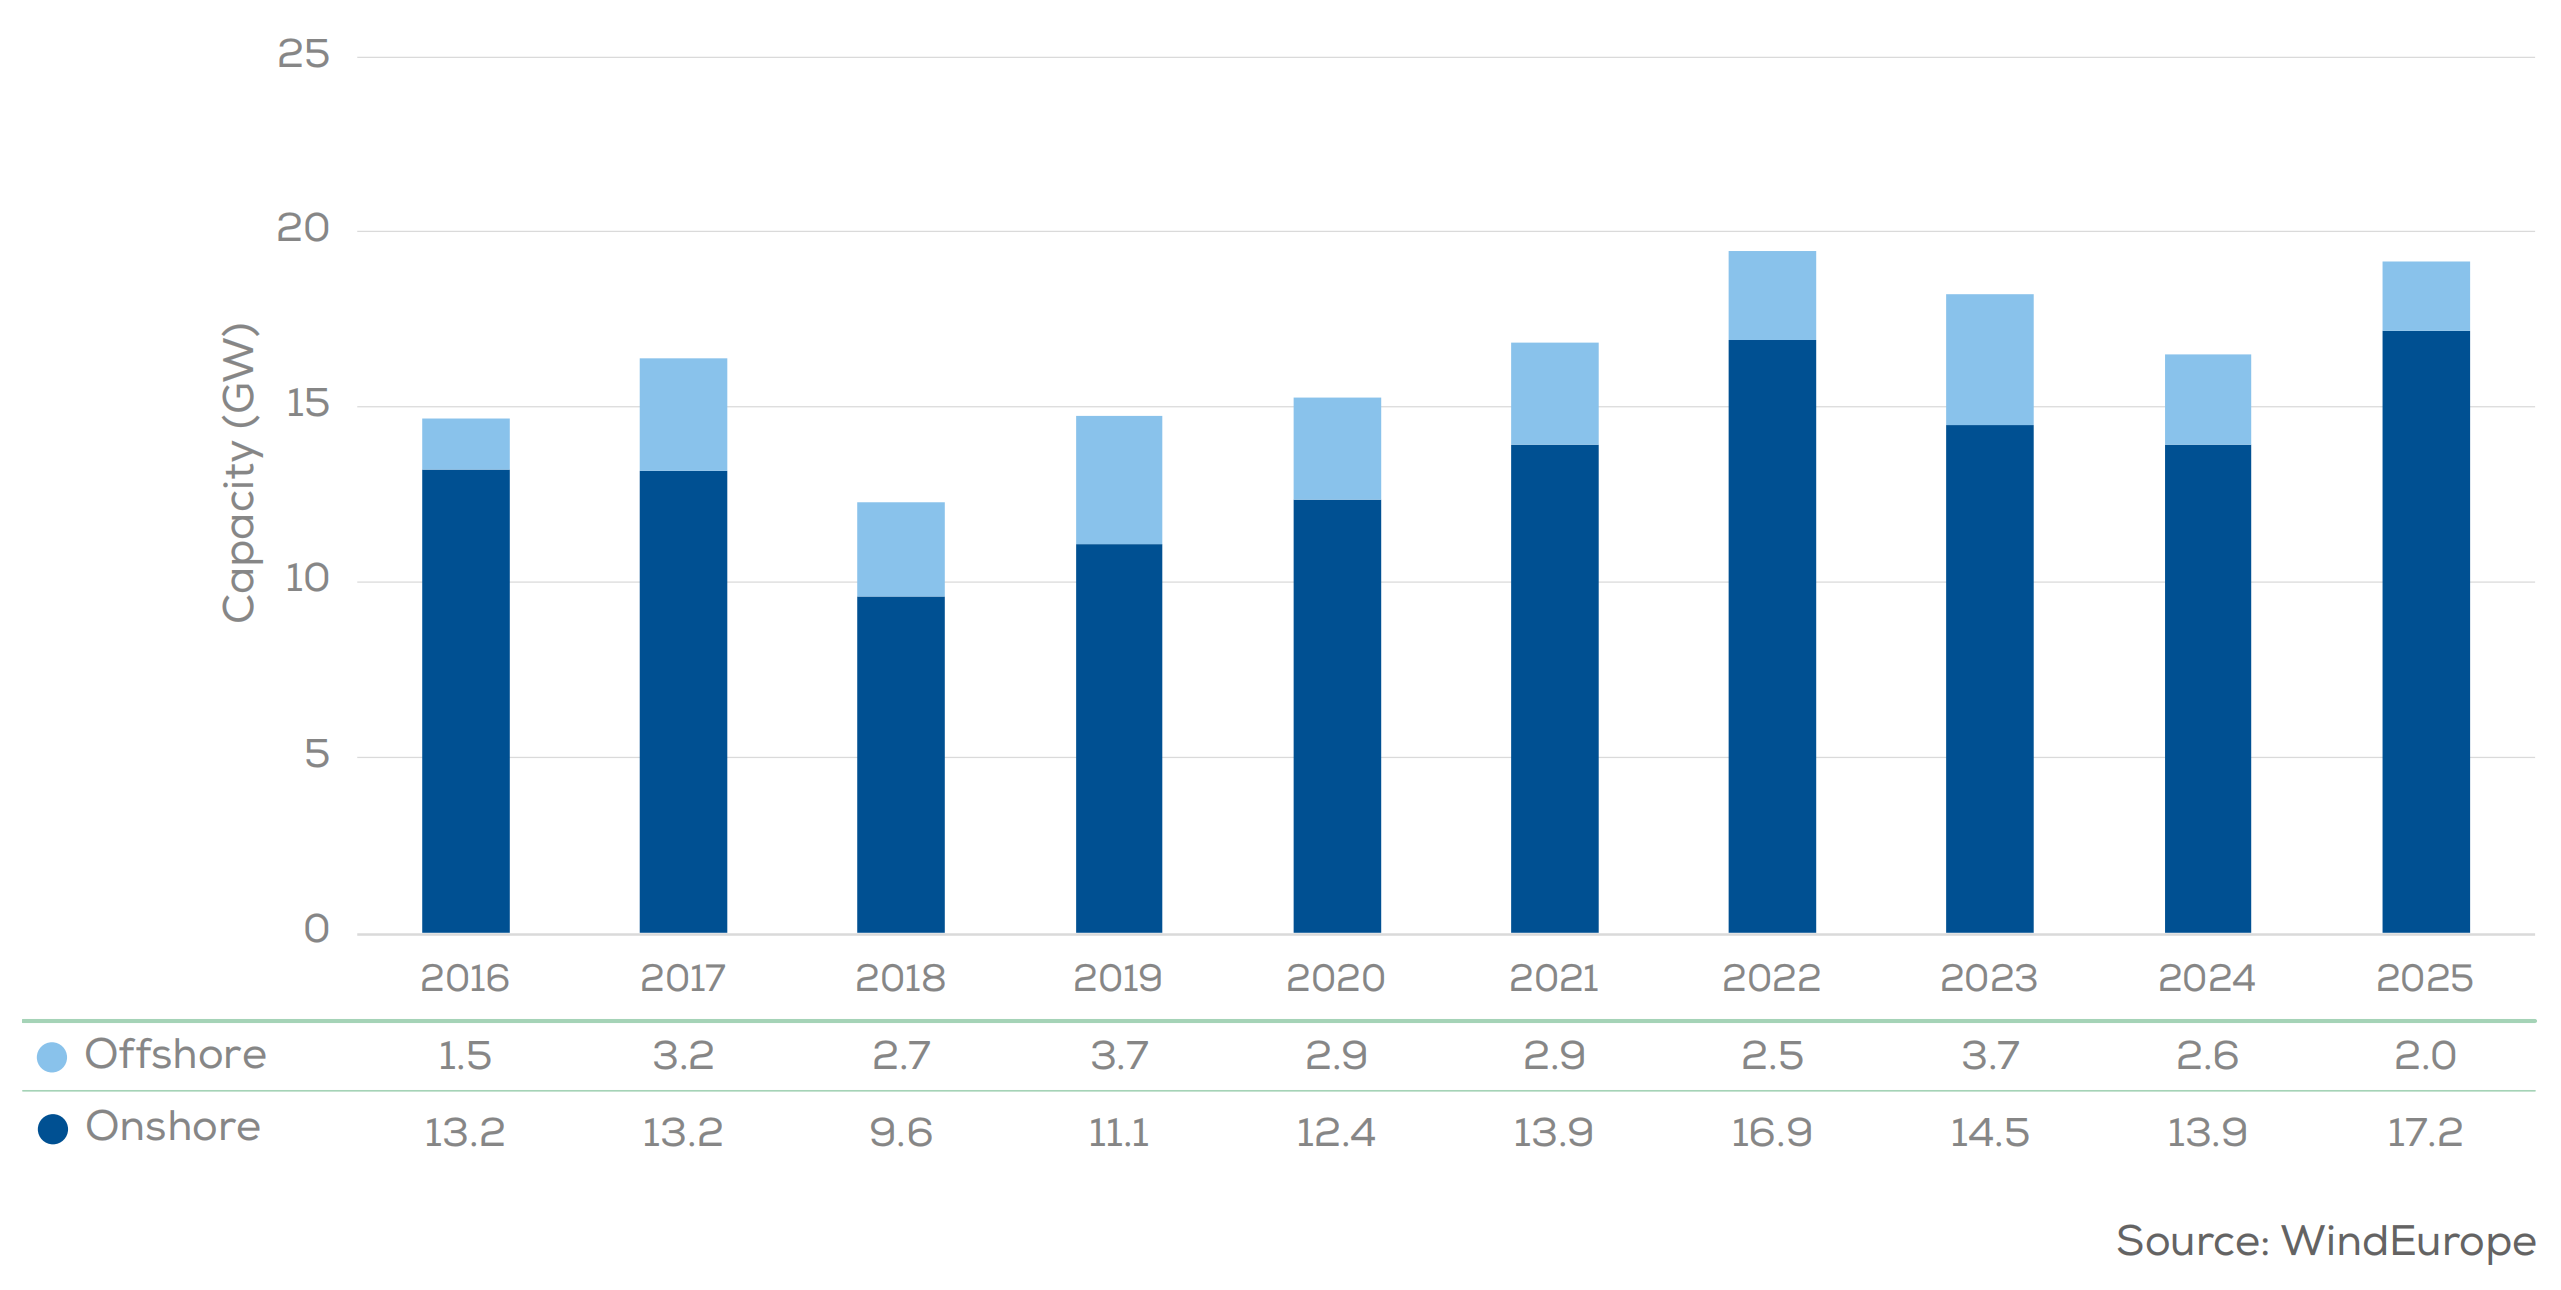
Figur 1: Årlig onshore og offshore vindkraftkapacitet i Europa
II. Landskab: Tyskland viser vejen, tæt fulgt af flere nationer
Tyskland: Med 5,74 GW ny kapacitet installeret en national rekord, herunder 5,23 GW onshore og 0,50 GW offshore, ligger den stadig på førstepladsen i Europa.
Andet niveau: Tyrkiet (2,14 GW), Sverige (1,77 GW), Spanien (1,56 GW), Frankrig (1,41 GW) og Det Forenede Kongerige (1,25 GW) fulgte efter, hvilket tilsammen drev regional vækst.
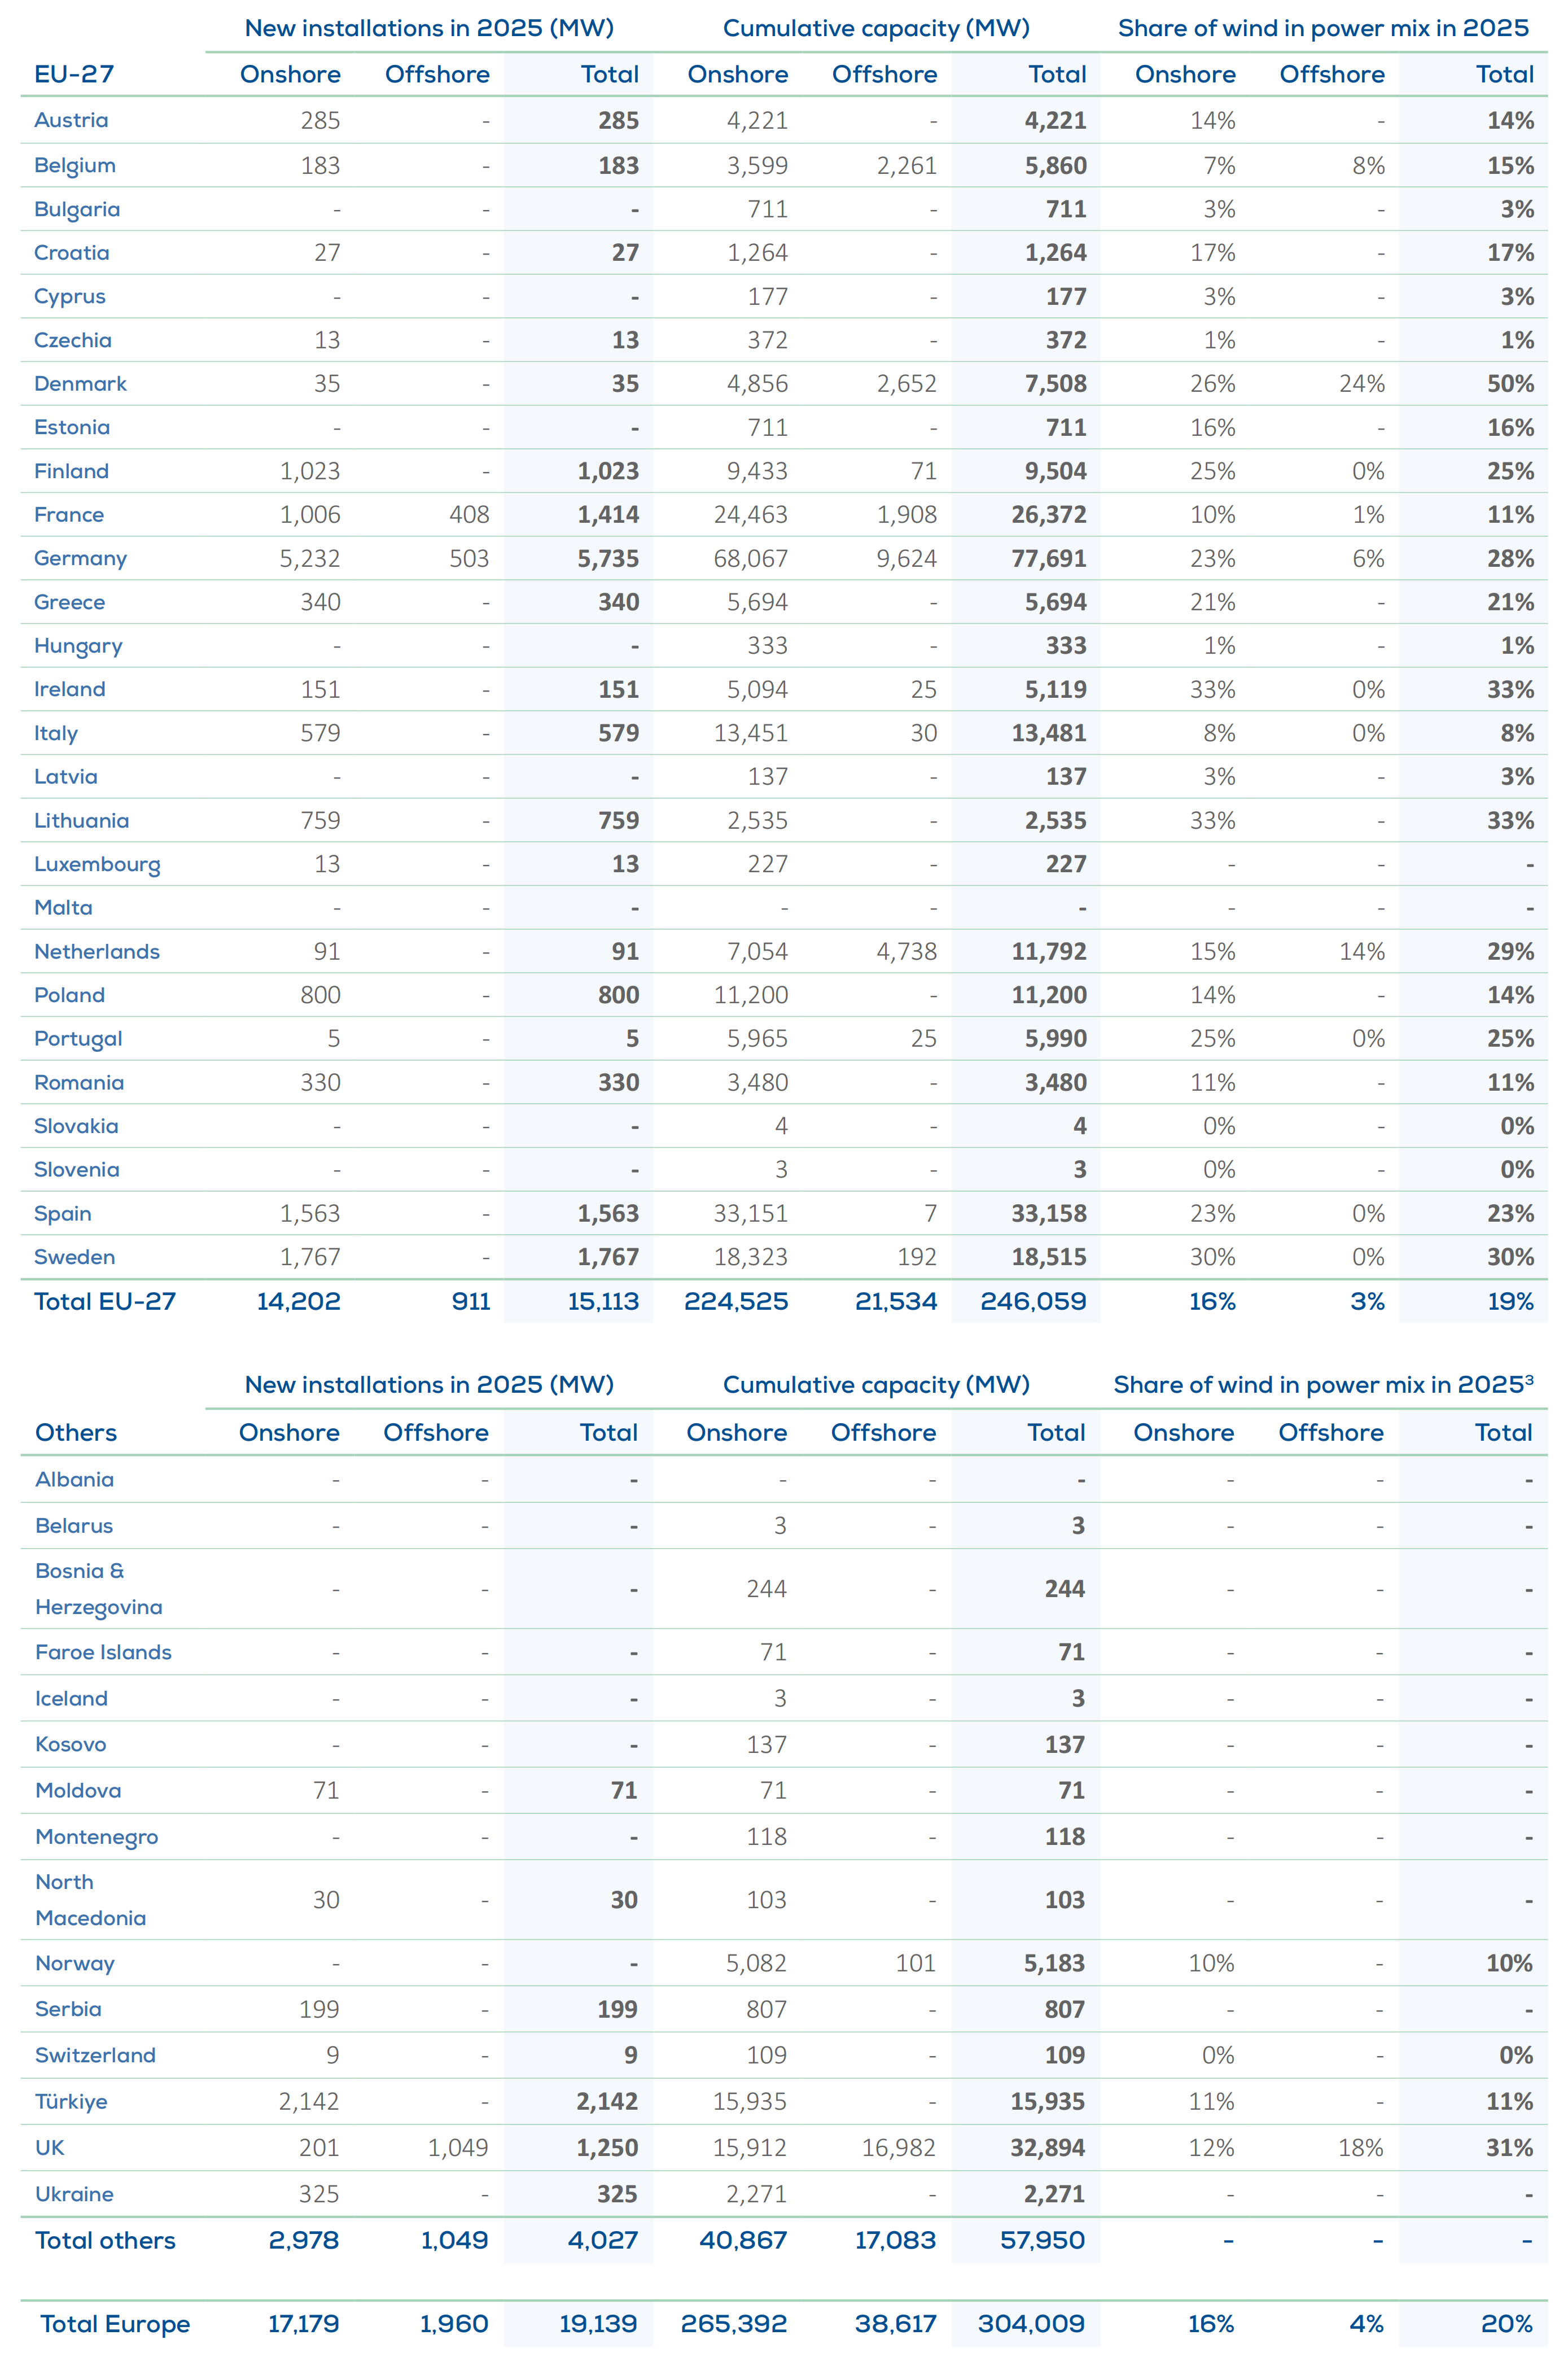
Figur 2: Ny vindkraftkapacitet installeret, samlet installeret kapacitet og elproduktion som en procentdel af elefterspørgslen i forskellige lande inden 2025
III. Teknologitendenser: Accelereret tendens mod større vindmøller, ordrer peger på fremtidige udviklinger
I 2025 vil europæisk vindmølleteknologi gennemgå betydelig iteration, hvor "høj effekt og høj effektivitet" dukker op som kernetendensen:
Vindkraft på land:
Gennemsnitlig effektforøgelse: Den gennemsnitlige kapacitet for nyligt tilføjede landvindmøller er steget til 5,2 MW (4,6 MW i 2024).
Regionale variationer: Rumænien installerer møller med den højeste gennemsnitlige kapacitet (6,6 MW), efterfulgt af Finland (6,5 MW) og Sverige (6,4 MW).
Fremtidsudsigter: Baseret på offentliggjorte ordrer er den gennemsnitlige kapacitet yderligere steget til 6,1 MW (sammenlignet med 5,7 MW i 2024), hvilket indikerer, at modeller med stor kapacitet vil blive mainstream i de kommende år.
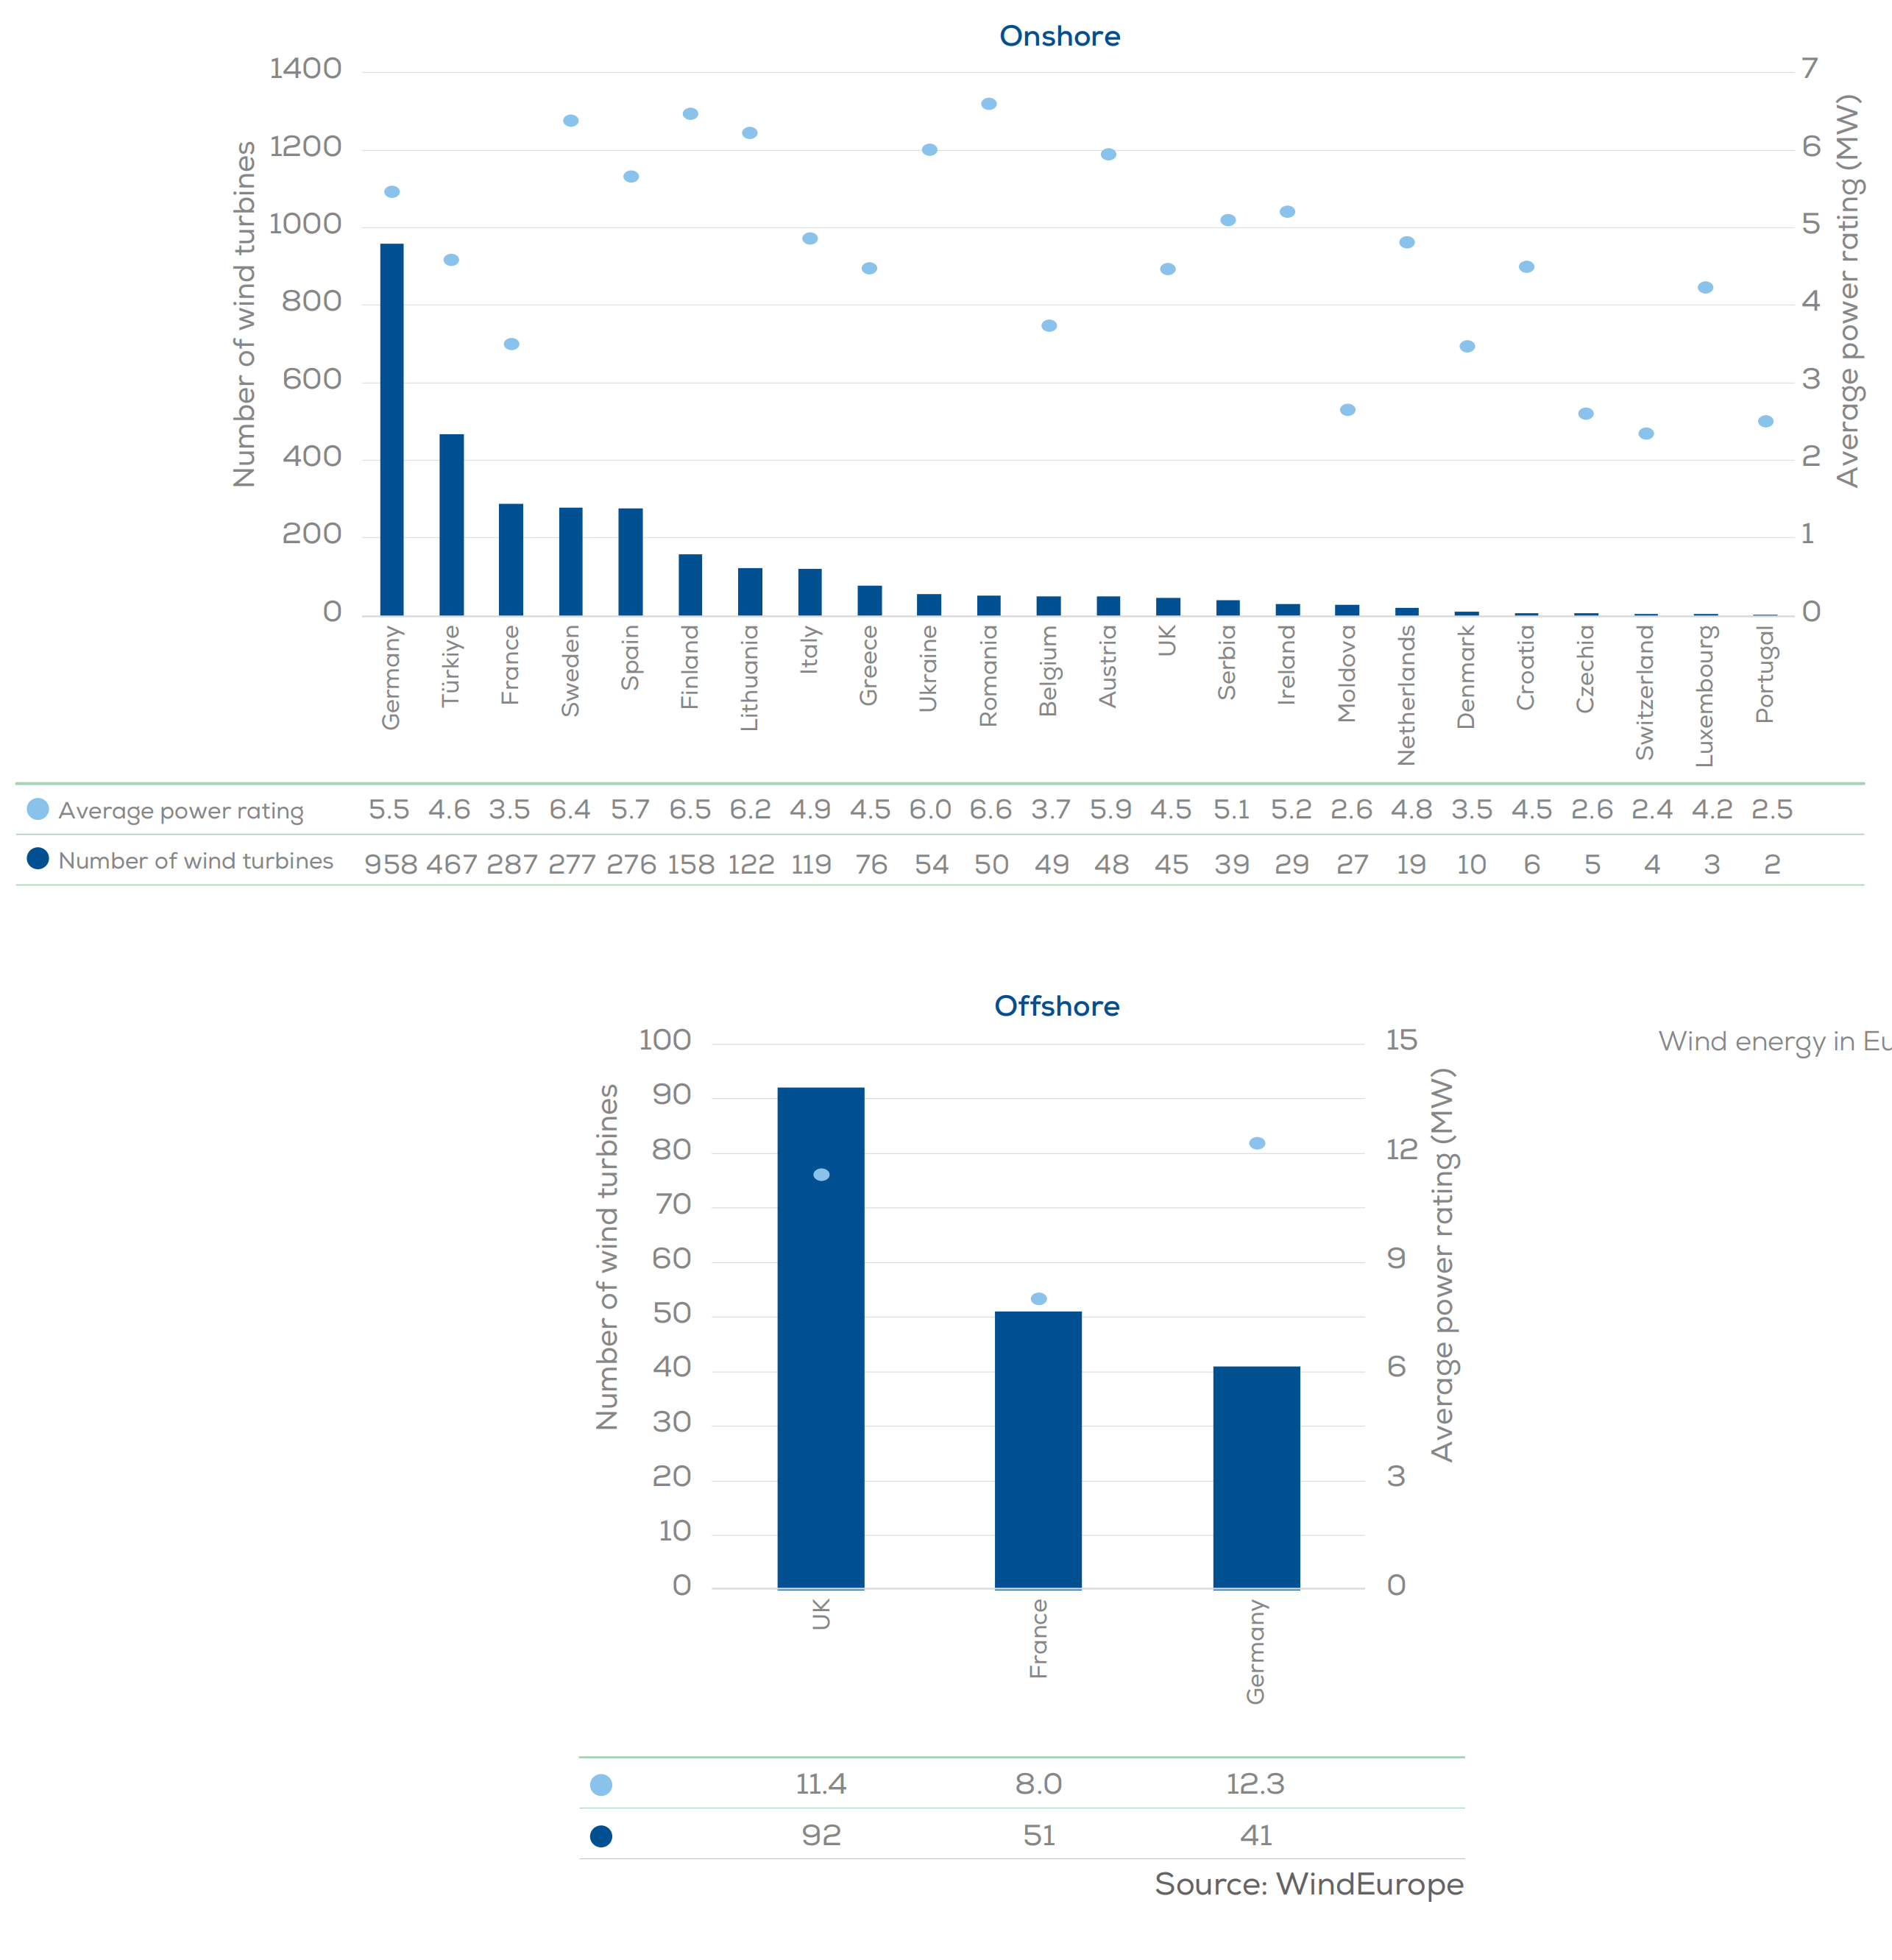
Figur 3: Antal nye vindmøller og gennemsnitlig installeret kapacitet i større europæiske lande i 2025
Offshore vindkraft:
Gennemsnitlig effektstigning: Nye nettilsluttede havvindmøller har nu en gennemsnitlig kapacitet på 10,7 MW (op fra 10,1 MW i 2024). Tyskland (12,3 MW) og Storbritannien (11,4 MW) fører feltet.
Ordrebeholdning: Den gennemsnitlige kapacitet af ordrer på havvindmøller forbliver på et højt niveau på 14,6 MW, i overensstemmelse med de foregående to år, hvilket lægger et solidt grundlag for projektimplementering i de kommende år.
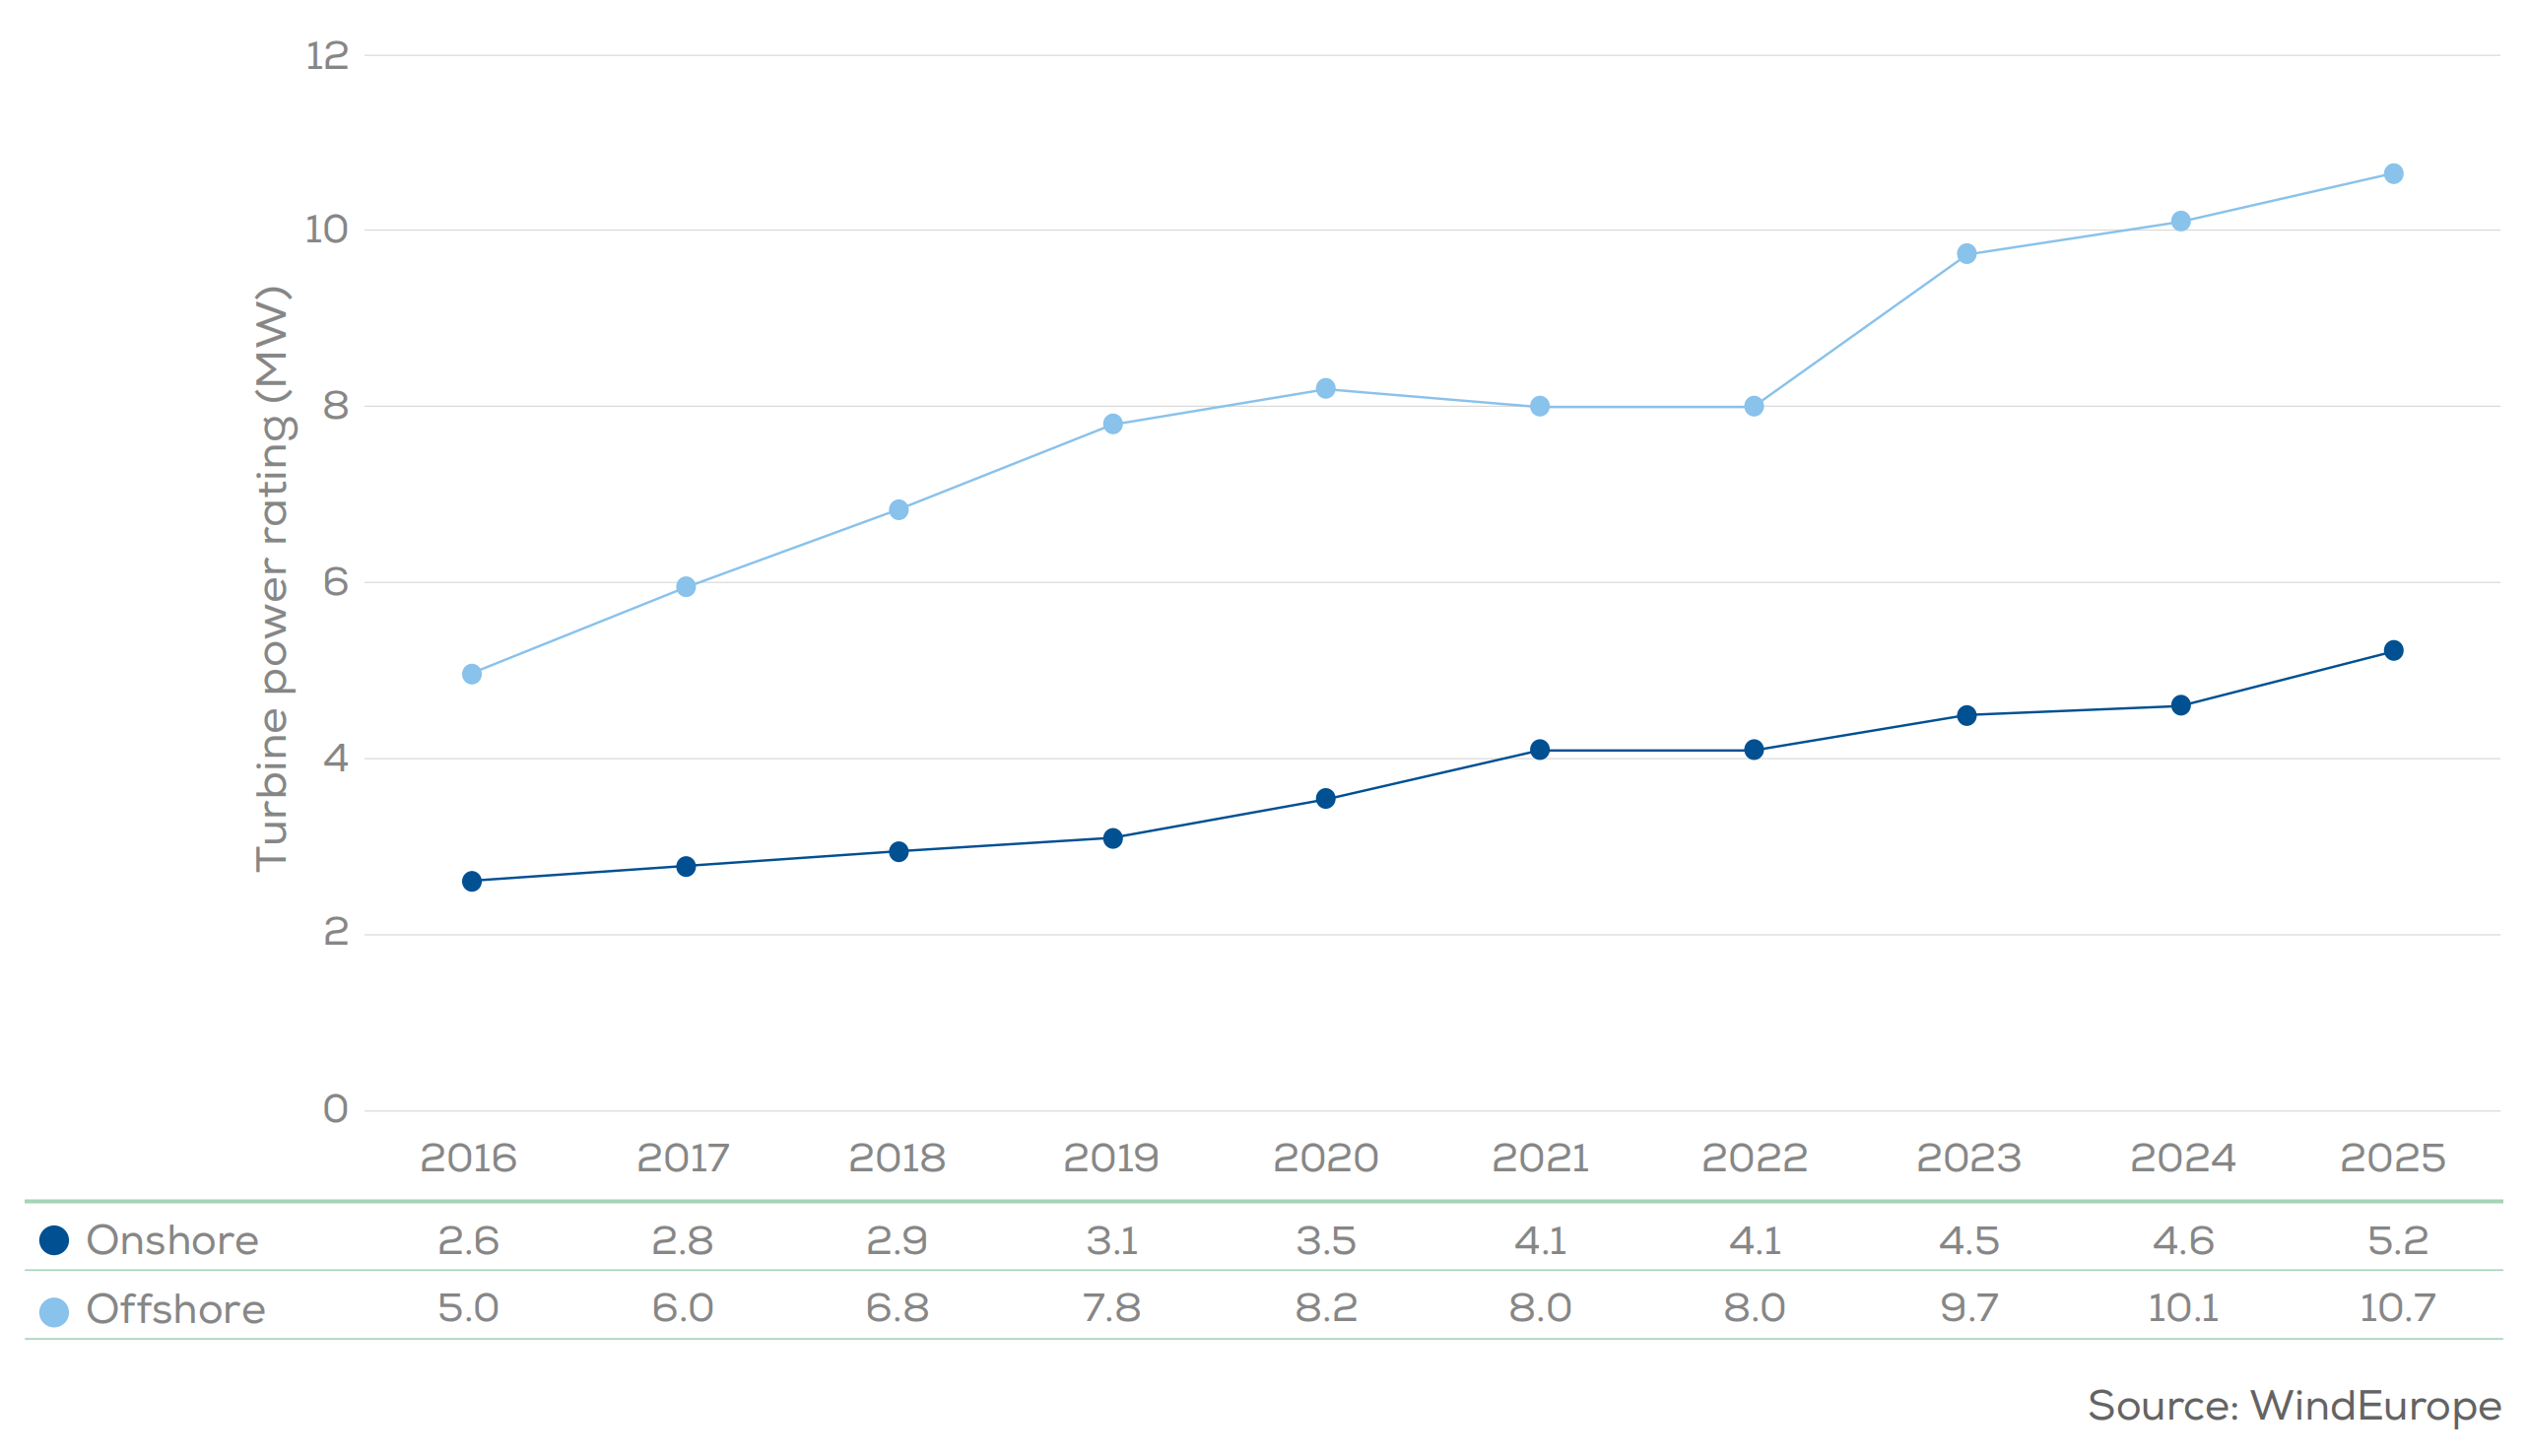
Figur 4: Gennemsnitlig effekt af vindmøller installeret i Europa, 2016-2025
IV. Politik og investering: Godkendelsesudsving ændrer ikke langsigtede positive udsigter; Investeringstilliden forbliver stabil
Godkendelsestendenser: I 2025 godkendte ti europæiske lande tilsammen 29,4 GW nye projekter (22,6 GW onshore, 6,8 GW offshore), lidt under de samlede 36,6 GW i 2024.
Bemærk: Dataudsving var primært påvirket af det forsinkede resultat af Storbritanniens syvende runde af Contracts for Difference (CfD) tildelinger. Denne runde blev i sidste ende annonceret i begyndelsen af 2026, og godkendte en rekordkapacitet på 9,7 GW i en enkelt batch.
Kapitalinvesteringer: Nye vindmølleinvesteringer vil nå op på 45 milliarder euro i 2025. Endelige investeringsbeslutninger (FID'er) har sikret fremtidig anlægskapacitet, herunder 15,5 GW onshore og 5,4 GW offshore vindkraft, hvilket viser stærk markedstillid til udvikling på mellemlang til lang sigt.
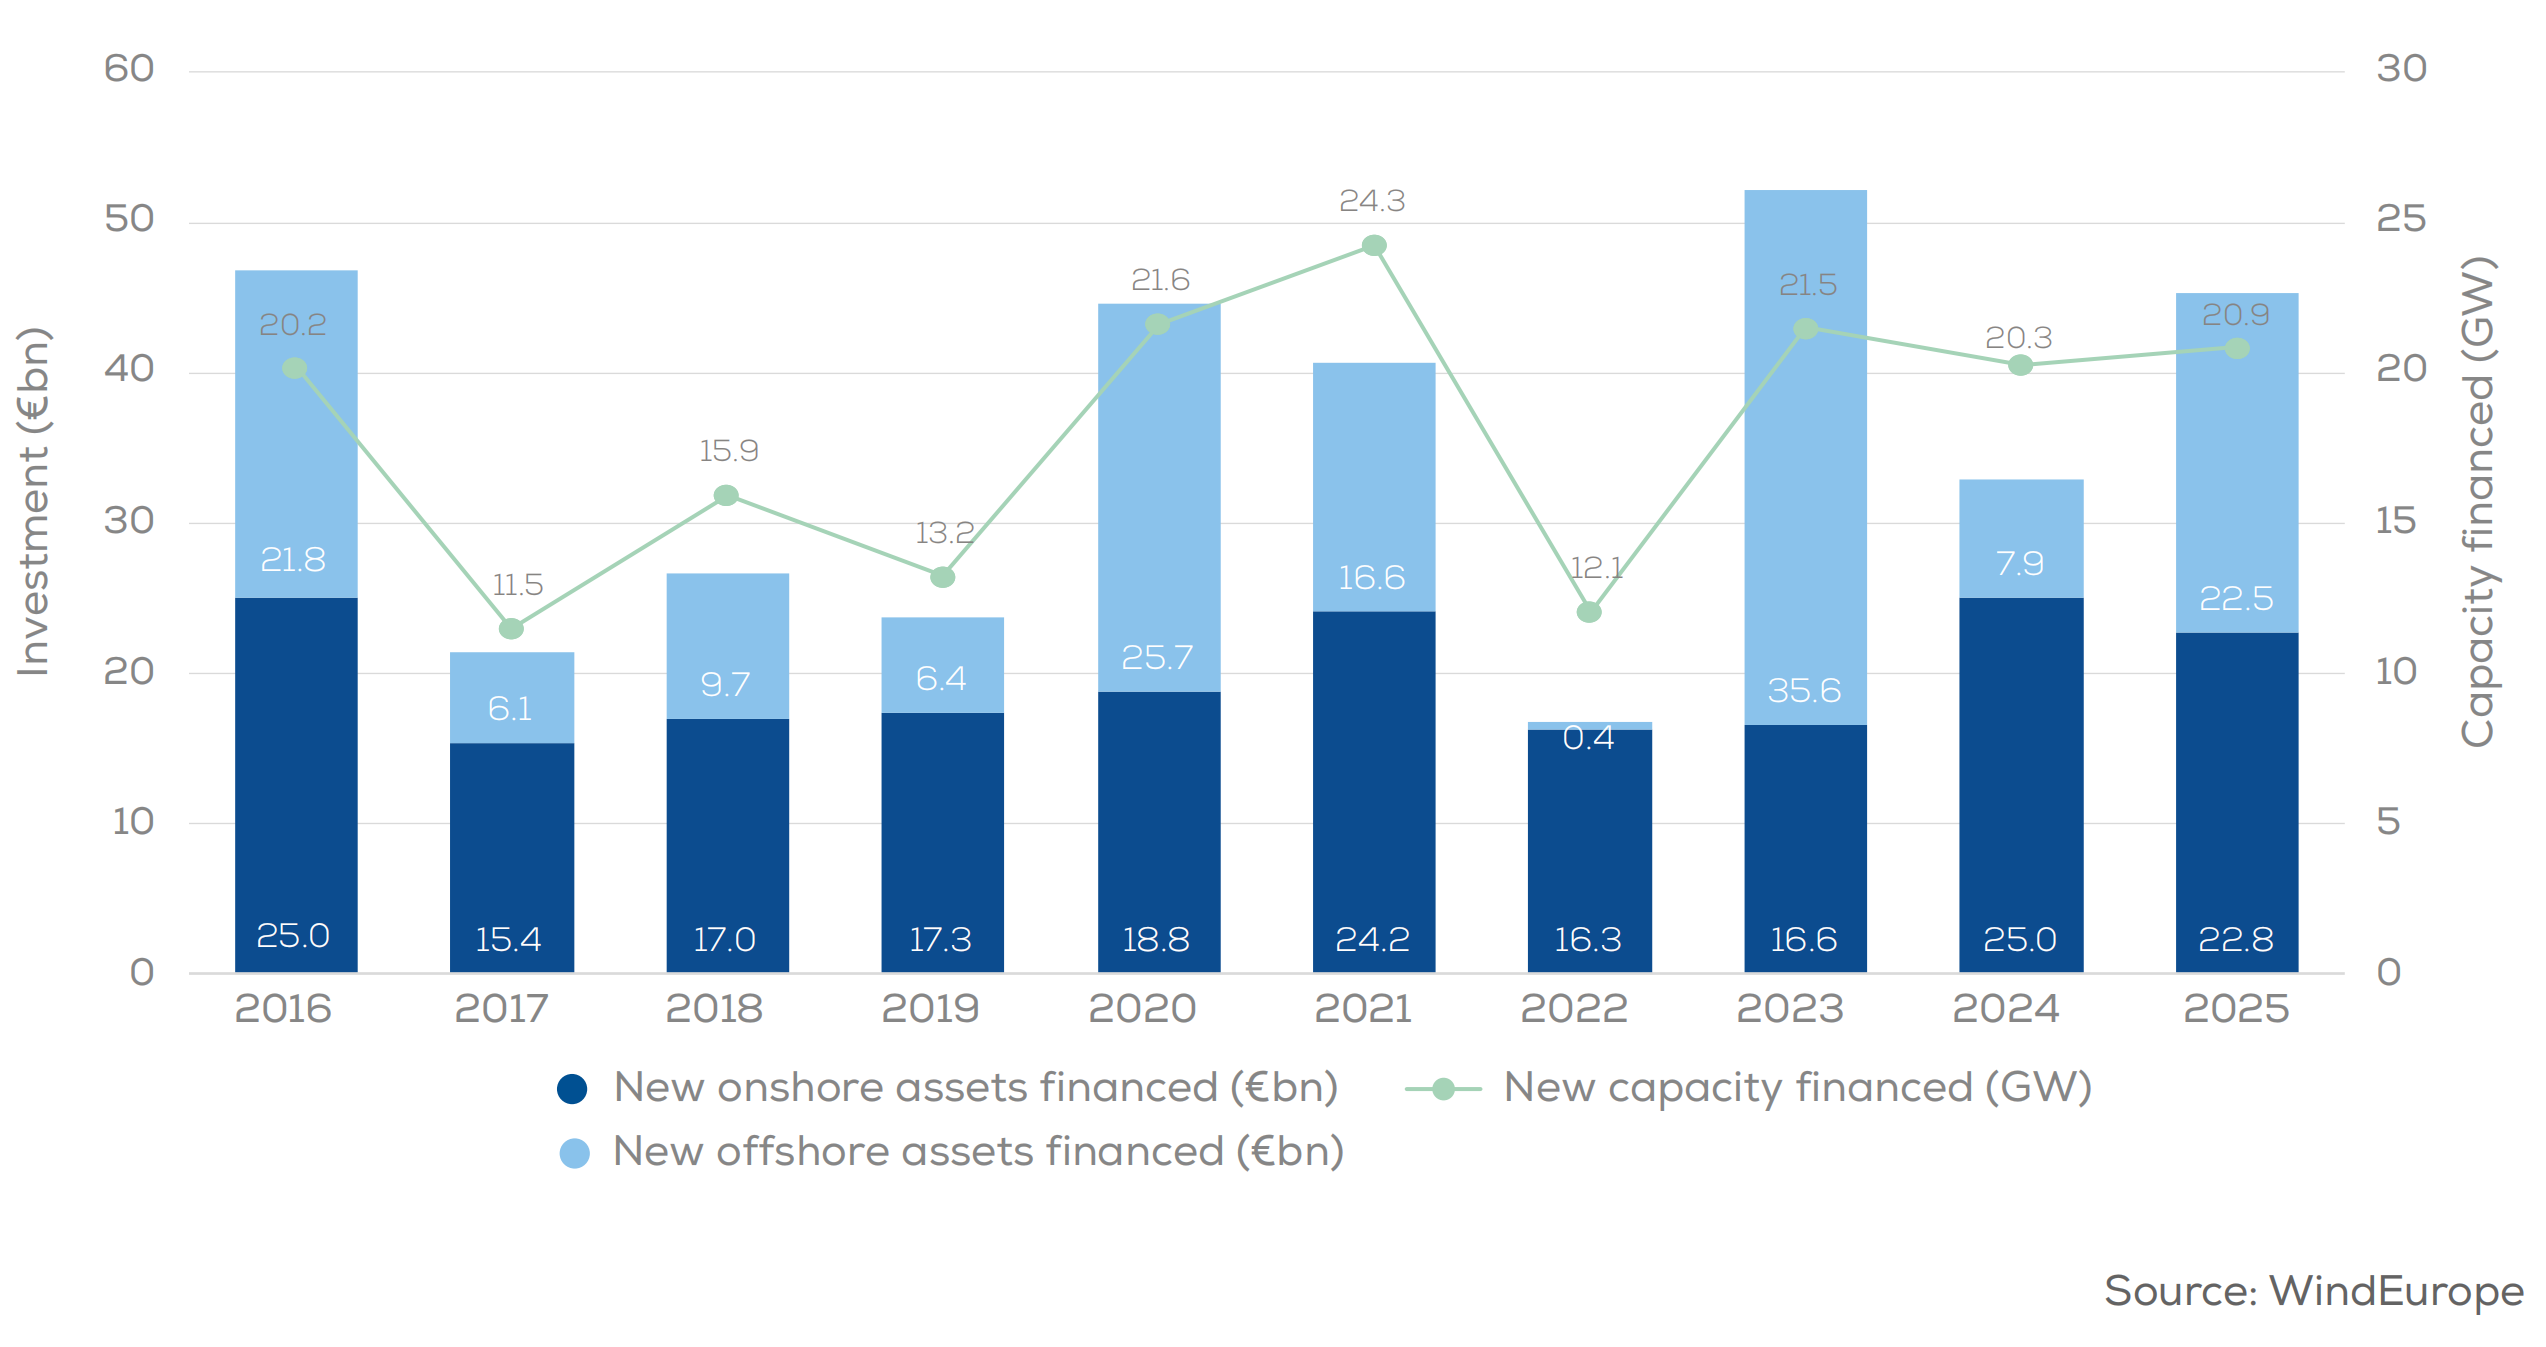
Figur 5: Investering i nye vindmølleparker, 2016-2025
V. Fremtidsudsigter: Der forventes vækst, men der er stadig et hul i forhold til EU-målene.
Samlet europæisk prognose: Årlige nye installationer forventes i gennemsnit at være 30 GW mellem 2026 og 2030. I 2030 forventes den samlede installerede kapacitet at nå 439 GW (366 GW på land, 73 GW offshore).
EU-udfordring: EU forventes at tilføje 22 GW årligt og nå en samlet kapacitet på 343 GW i 2030. Dette tal er dog fortsat væsentligt under EU's strategiske mål på 425 GW, hvilket indikerer, at udbredelsen skal accelerere væsentligt over de næste fem år for at nå målet.