Et historisk øjeblik for det globale vindkraftlandskab!
Det globale energirådgivningsfirma Wood Mackenzie har frigivet de seneste data, der afslører en stor omsætning på det globale vindenergimarked inden 2025: Kinesiske virksomheder dominerer otte af de ti øverste pladser i den globale vindmølleproducents ordreranglister!
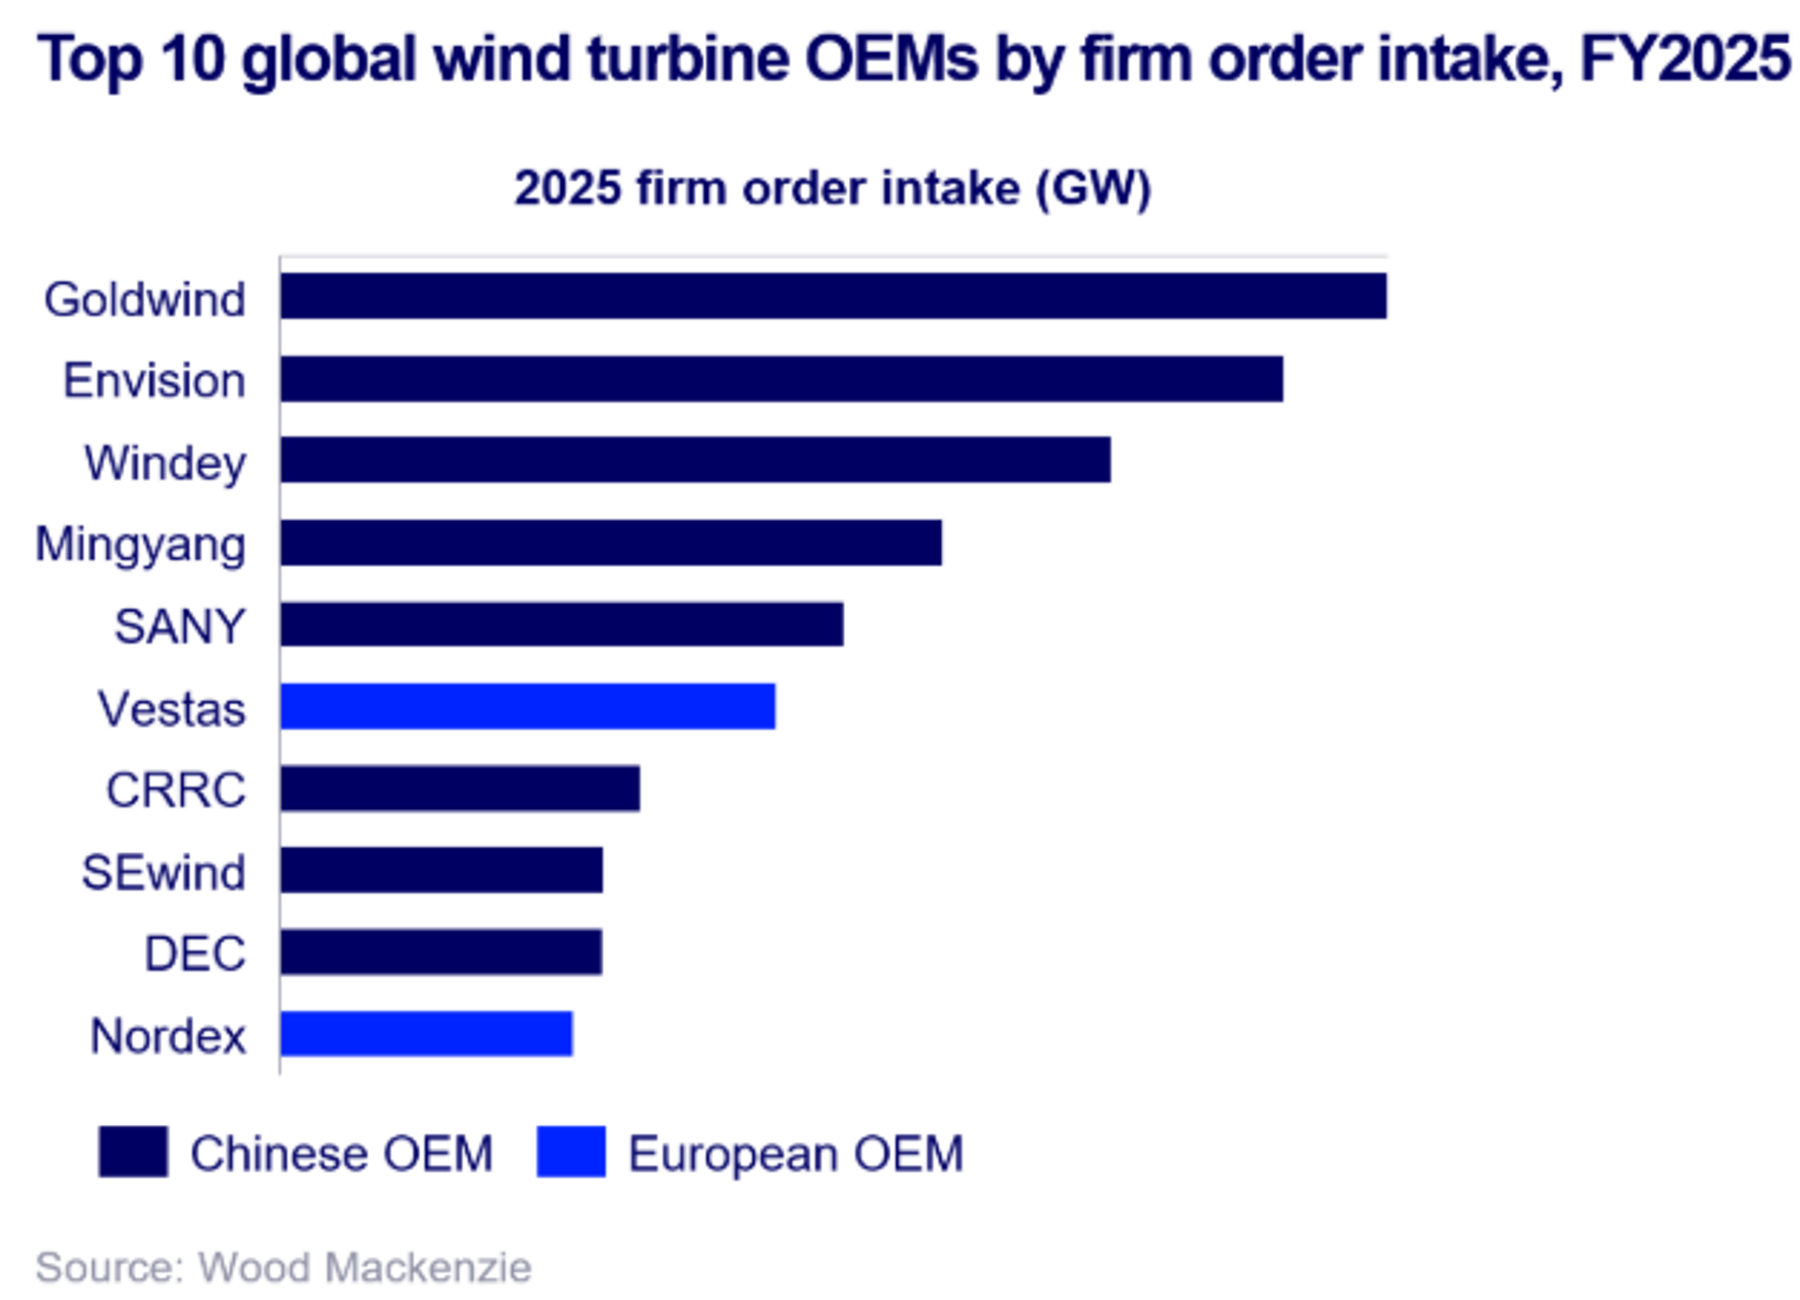
Ifølge Wood Mackenzies seneste statistikker sikrede Goldwind sig topplaceringen i 2025-ranglisten for globale vindkraftordrer, hvor Envision, Windey, Mingyang og SANY fulgte tæt efter for at hævde den anden til femte position. CRRC, SEwind og DEC indtager henholdsvis syvende, ottende og niende positioner. Den danske gigant Vestas og tyske Nordex er de eneste ikke-kinesiske virksomheder i top ti.
Data viser, at drevet af markedssuccesen for vindmøllemodeller vurderet til 10 megawatt og derover, sikrede Kinas vindmølleproducenter et rekordstort antal internationale ordrer i 2025, der steg med 66% år-til-år.
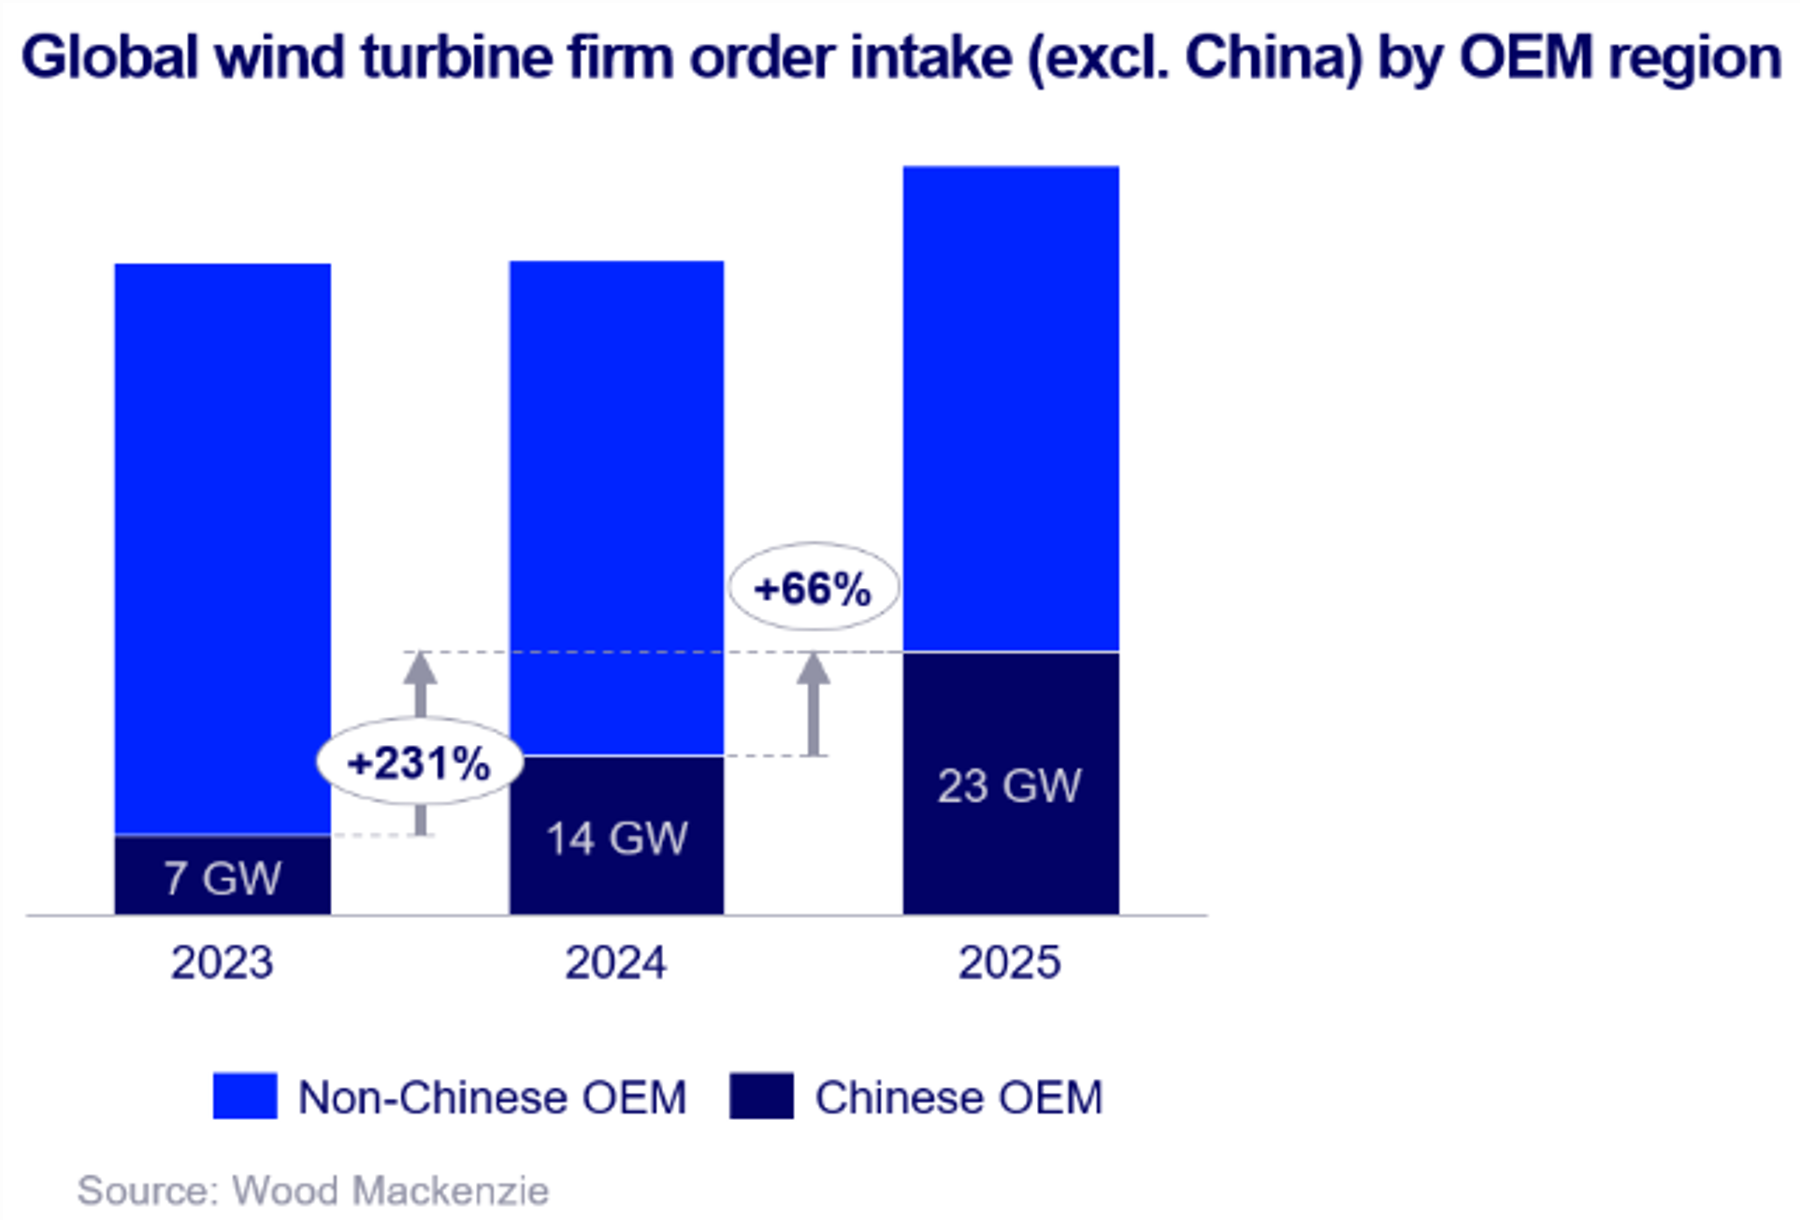
Finlay Clark, chefanalytiker hos Wood Mackenzie, bemærkede: "Førende kinesiske vindmølleproducenter sikrer ordrer og erobrer markedsandele i højvækstregioner som Mellemøsten, Indien og Latinamerika ved hurtigt at implementere 10MW og større turbineplatforme. I Mellemøsten og Afrika (MEA)-regionen foretrækker udviklere at reducere omkostningerne til masseproducerede modeller i klasse 10. gigawatt-skalaprojekter, der gør det muligt for kinesiske producenter at sikre 95 % af regionens installerede kapacitetsordrer inden 2025."
Dette skift i markedsdynamikken er særligt udtalt i Saudi-Arabien, hvor Goldwind sikrede sig to projekter på i alt 3,1 GW i ordrer – hvilket sætter en ny rekord for den største enkeltstående vindmølleordre i regionens historie.
Ser man på de samlede globale ordredata for vindkraft, nåede bekræftede ordrer for vindmølleproducenter verden over 215 GW i 2025, hvilket markerer det næsthøjeste årlige tal nogensinde. Det er bemærkelsesværdigt, at mens den samlede globale ordrevolumen faldt med 8 % år-til-år, skyldtes denne ændring ikke faldende markedsefterspørgsel, men fra kinesiske turbineproducenter, der proaktivt flyttede deres fokus til at levere og eksekvere eksisterende ordrer. Dette strategiske skift resulterede i en opbremsning af indenlandske ordrer i Kina til ca. 150 GW.
Alligevel forbliver det kinesiske markeds afgørende rolle urokkelig: I 2025 udgjorde indenlandske vindkraftordrer i Kina stadig cirka 70 % af den globale ordrevolumen. For kinesiske turbineproducenter udgør indenlandske projekter næsten 90% af deres samlede ordrevolumen, hvor det store hjemmemarked fortsat fungerer som det solide grundlag for udviklingen af Kinas vindkraftvirksomheder.