Denne rapport giver en gennemgang på højt niveau af globale havvindprojekter i 2025. I betragtning af, at kernevækstmomentumet for året er stærkt koncentreret på det kinesiske fastland, vil rapporten fokusere på at beskrive de vigtigste udviklinger og store fremskridt i offshore-vindsektoren inden for det kinesiske fastland.
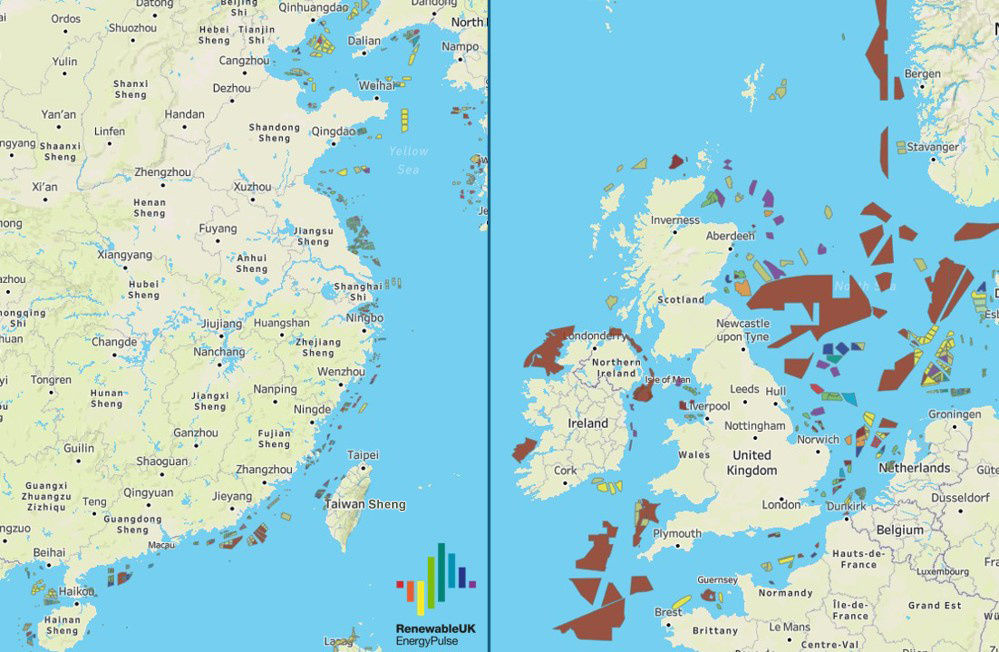
Figur 1: Layout af operationelle og planlagte vindmølleparker i Kina og Nordsøen, de to mest aktive regioner for havvindkraft globalt. Billedkilde: Produceret i fællesskab af EnergyPulse og Vekta Group.
I. Projekt idriftsættelse og anlægsfremdrift
I 2025 vil i alt 23 havvindprojekter fordelt på seks store globale markeder opnå fuld kapacitet, hvilket vil tilføje 8,8 GW ny installeret kapacitet årligt. Den globale kumulative installerede kapacitet vil stige til 89,2 GW.
Fastlandet Kinas førende position på det globale marked fortsætter med at vokse, med 6 GW ny installeret kapacitet tilføjet i år. Dens kumulative installerede kapacitet tegner sig nu for 52% af den globale total. Dette er det femte år i træk, at det kinesiske fastland har bidraget med over halvdelen af verdens årlige nye offshore vindkraftkapacitet, hvilket befæster sin position som verdens største offshore vindkraftmarked.
Storbritannien blev nummer to med 1,3 GW ny idriftsat kapacitet efterfulgt af Taiwan, Kina, Tyskland, Sydkorea og Frankrig med henholdsvis 935 MW, 253 MW, 200 MW og 25 MW. Navnlig var Frankrigs 25 MW-projekt det eneste flydende havvindprojekt, der blev sat i drift globalt i 2025.
Yderligere 2,4 GW af installerede kapacitetsprojekter afsluttede alle vindmølleinstallationer ved årets udgang, men har endnu ikke bestået den endelige færdiggørelsesacceptproces.
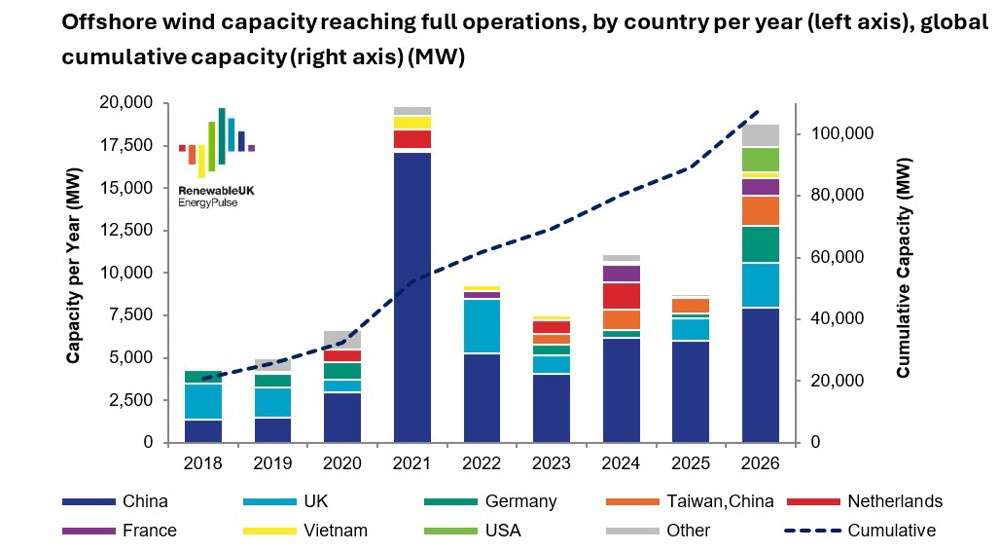
Figur 2: Årlig nyligt idriftsat offshore vindkraftkapacitet efter land/region og global kumulativ kapacitet
Ved udgangen af 2025 var havvindmølleprojekter med en samlet installeret kapacitet på 33GW i fuld konstruktion i 12 lande og regioner verden over. Fastlandet Kina førte med 9,1 GW under opførelse, efterfulgt af Storbritannien og USA med henholdsvis 7,6 GW og 5,9 GW.
Inden for flydende offshore vindkraftkonstruktion har Frankrig et 60MW installeret kapacitetsprojekt ved at være afsluttet. På det kinesiske fastland er et 16 MW flydende offshore vind-pilotprojekt i gang med at ankre. Efter færdiggørelsen vil den være vært for verdens største flydende vindmølle med én enhedskapacitet.
Globalt fremmer projekter med yderligere 30 GW installeret kapacitet understøttende infrastrukturkonstruktion, herunder 18,6 GW på det kinesiske fastland, 3,9 GW i Storbritannien og 3,3 GW i Polen. Denne reserve omfatter cirka 263 MW flydende havvindmølleprojekter, næsten udelukkende placeret på det kinesiske fastland, omfattende fem demonstrationsprojekter og præ-kommercialiseringsinitiativer.
II. Seabed Lease Market Dynamics
2025 markerede det langsomste år for global havbundslejeaktivitet inden for offshore vindkraft siden 2021. Påvirket af flere faktorer, herunder utilstrækkelig finansieringsgennemførlighed for lokaliteter og reducerede leasingkvoter af flere regeringer, resulterede flere runder af havbundslejeudbud i mislykkede bud eller slet ingen tilbudsgivere.
På trods af industriens modvind blev eksklusive rettigheder til byggepladsudvikling til 40 GW af globale havvindmølleprojekter sikret i år, hvilket yderligere udvidede den globale projektpipeline. Siden 2021 har 21 lande og regioner over hele verden frigivet ressourcer til havbundsleje, hvilket repræsenterer en samlet kapacitet på 325 GW.
Det kinesiske fastland dominerede det globale havbundsleasingmarked i 2025 og frigav 15,1 GW af ressourcer på stedet på tværs af fem regioner alene i januar efterfulgt af yderligere 5 GW. Dens kumulative leasingskala er førende i verden. Det Forenede Kongerige og Sydkorea har hver frigivet 4,5 GW havbundslejeressourcer, der er placeret i anden række globalt.
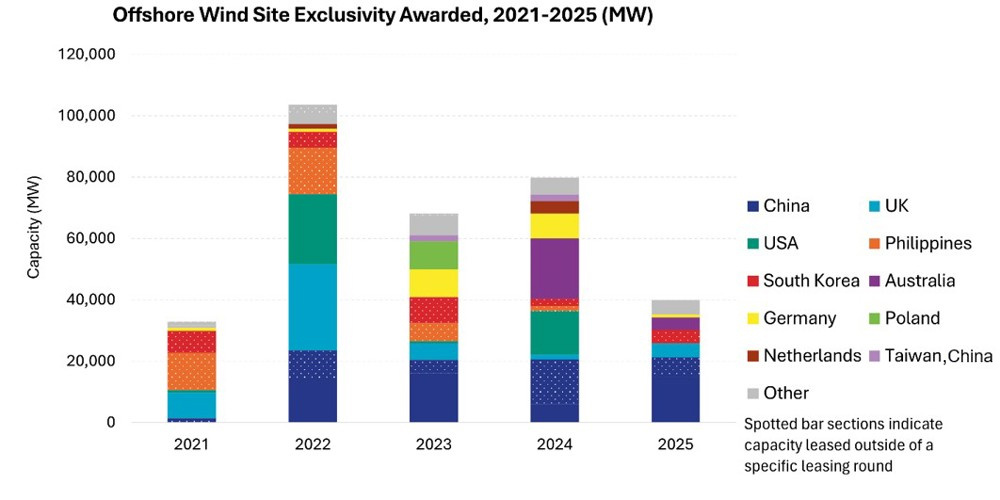
Figur 3: Globale havbundslejeaktiviteter til havbundsmølleparker, 2021-2025
III. Status for implementering af endelig investeringsbeslutning (FID).
Den globale offshore vindkraftsektor oplevede en positiv tendens i de endelige investeringsbeslutninger (FID) i 2025, hvor projekter på i alt 16,2 GW installeret kapacitet nåede den kritiske FID-milepæl i løbet af året – en lille stigning sammenlignet med 2024. Dette tal kan stadig være genstand for opjustering på grund af ufuldstændig offentliggørelse af FID-informationen for projekter i Kina.
Omfanget af FID-projekter uden for det kinesiske fastland har oplevet betydelig vækst fra år til år, steget fra mindre end 5GW i 2024 til 7,6GW i 2025. Polen fører med 3,3GW, efterfulgt af Tyskland og Storbritannien med henholdsvis 1,6GW og 1,1GW. USA, Taiwan-regionen i Kina og Vietnam tegner sig for henholdsvis 816MW, 500MW og 249MW.
IV. Status for underskrivelse af fankontrakt
I 2025 faldt mængden af formelle ordrer på havvindmøller på verdensplan år-til-år, med kontrakteret kapacitet for året på i alt 14,2 GW – lavere end de 17,8 GW, der blev registreret i 2024. Denne statistik inkluderer kun formelle kontrakter og udelukker aftaler om foretrukne leverandør.
Kinesiske turbineproducenter sikrede størstedelen af globale ordrer og vandt kontrakter på i alt 10,4 GW installeret kapacitet, alt til indenlandske projekter. Mingyang førte den årlige rangliste med 2,7 GW i ordrer, tæt fulgt af Goldwind med 2,3 GW. Siemens Gamesa og Vestas sikrede sig hver cirka 1,9 GW i ordrer.
Samlede ordrer uden for det kinesiske fastland nåede 3,8 GW, hvor Tyskland tegner sig for 2 GW, Taiwan, Kina på 1 GW, Sydkorea på 500 MW og Polen på 390 MW. I 2025 sikrede fire kinesiske mølleproducenter i fællesskab formelle ordrer på 20 MW-møller på i alt 2,5 GW installeret kapacitet.
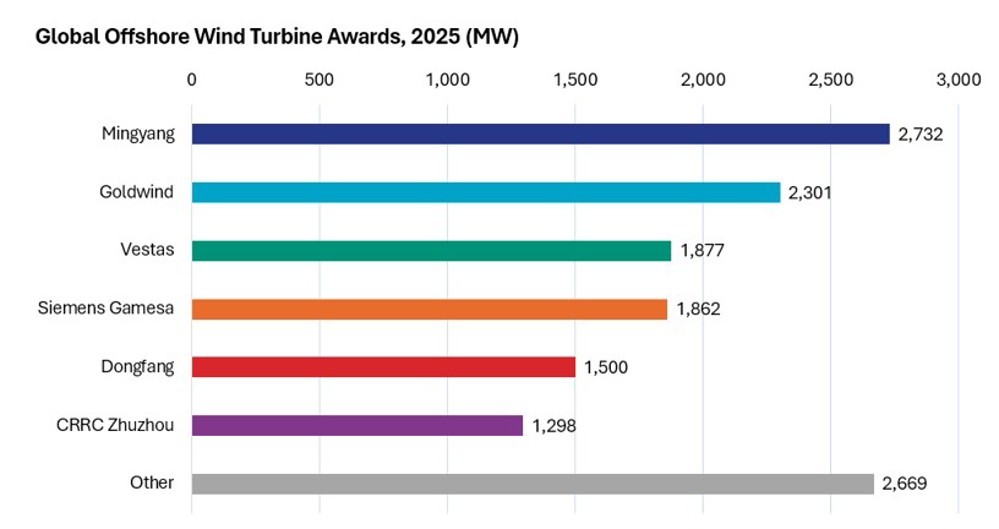
Figur 4: Formelle vindmøllekontrakter underskrevet af producenten i 2025
På det installerede kapacitetsniveau vil de største vindmøller med én enhed, der er installeret i Europa i 2025, være 15MW-modellerne fra Vestas og Siemens Gamesa. Kina fokuserer på at udvikle steder med lav vindhastighed og anvender overvejende 8-12MW turbiner parret med rotorer på over 230 meter i diameter for at maksimere energiproduktionseffektiviteten. I januar 2026 afsluttede Goldwind installationen af verdens første 20MW havvindmølle, med masseudrulning til følge.
V. Markedsudviklingsprognose for 2026
EnergyPulse forudser, at globale havvindkapacitetsforøgelser vil nå 18,8 GW i 2026, eksklusive 10,8 GW fra det kinesiske fastland. Denne skala forventes at gøre 2026 til det næsthøjeste år nogensinde siden 2021 og drive global kumulativ havvindkapacitet forbi den kritiske milepæl på 100 GW.
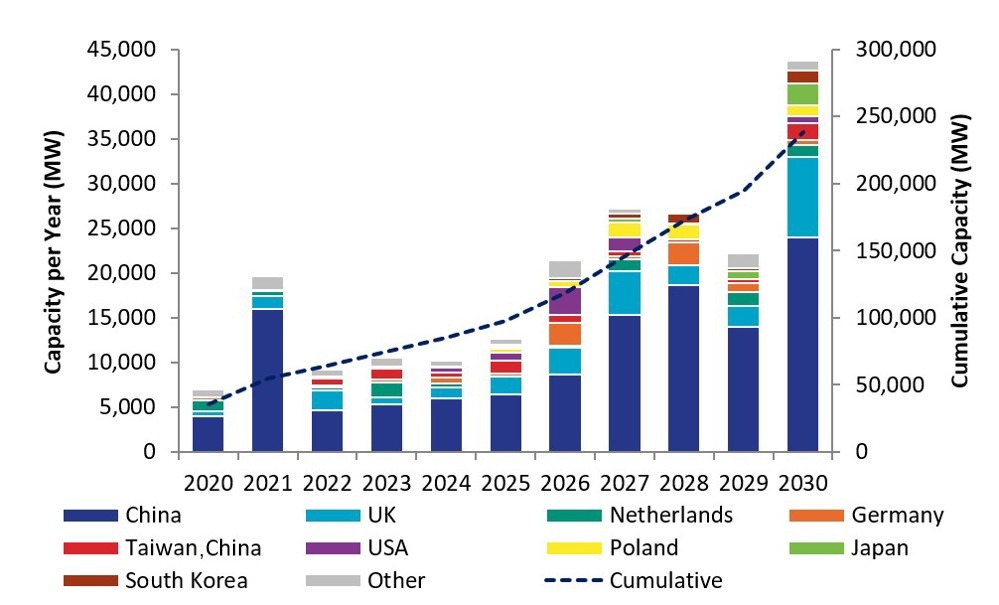
Figur 5: Prognose for global offshore vindkraftkapacitet idriftsat fra 2020 til 2030 (Enhed: MW)
2026 kan blive et afgørende år for at omforme det globale landskab for offshore vindkraft. Siden 2021 har det kinesiske fastland konsekvent bidraget med mere end halvdelen af verdens årlige nye idriftsatte kapacitet i flere på hinanden følgende år. I 2026, da Storbritannien, Tyskland, Taiwan-regionen i Kina og nye markeder øger installationerne, kan det kinesiske fastlands markedsandel falde lidt. Så længe Kinas indenlandske projekter forløber i henhold til den fastlagte tidsplan, vil dets dominerende markedsposition forblive stærk.
Globale havvindprojekter opretholdt robust idriftsættelsesmomentum i første halvdel af 2026: Projekter på i alt 2,4 GW installeret kapacitet har afsluttet alle vindmølleinstallationer og afventer endelige acceptinspektioner. Derudover er fire projekter med hver ≥1 GW kapacitet i de sidste stadier af vindmølleinstallation, med mindre end 10% af det resterende arbejde, hvilket giver solid støtte til kapacitetsvækst i første halvår.