I 2025 vil det globale marked for vindkraft på land nå et kritisk vendepunkt. Forskning fra professionel konsulentvirksomhed Wood Mackenzie viser, at globale vindmølleproducenter samtidig justerer deres produktprisstrategier og kernestrategier for virksomheden. Selvom østlige og vestlige turbineproducenter tidligere holdt sig til markant forskellige forretningsmodeller, har de nu nået en konsensus, og kollektivt er gået over i retning af en værdicentreret profitbane.
Pristendenser: Dual-track divergensmønster dukker op
1. Vestlige markeder: Priserne har toppet; rentabiliteten har prioritet.
Siden 2020 er priserne på vestlige vindmøller steget kumulativt med 45 %, hvor noterede priser på europæiske og amerikanske markeder nu når $1 million til $1,2 millioner per megawatt (MW). Selv med et fald på 20 % i råvare- og logistikomkostninger, viser den opadgående tendens i møllepriserne ingen tegn på afmatning. Wood Mackenzie-analytikere indikerer, at de nuværende vindmøllepriser på det vestlige marked har toppet og forventes gradvist at falde efter 2027.
2. Kinas marked: Faldet aftager, da diversificering driver gennembrud
Faldet i Kinas vindmøllepriser på land er betydeligt indsnævret, med et årligt gennemsnitligt fald på 3 % frem til 2027 – langt under den rate, man så for fem år siden. Dette skift indikerer et modnende marked og en gradvis lempelse af priskonkurrencetendenserne. I øjeblikket er den indenlandske pris for vindmøller på land inklusive tårne cirka 300.000 USD pr. MW. Stillet over for intens indenlandsk konkurrence og overkapacitet udvider producenterne i stigende grad til projektudvikling, hybridenergisystemer og oversøiske markeder for at søge nye vækstmuligheder.
Ved at udnytte både indenlandske industrielle og teknologiske styrker fortsætter kinesiske producenter med at forfølge aggressive prisstrategier på oversøiske markeder, med komplette enheder prissat så lavt som $400.000 pr. megawatt på nye markeder. Wood Mackenzie forudser, at denne prisfordel vil gøre det muligt for kinesiske producenter at erobre 27% af den globale markedsandel uden for Kina i løbet af det næste årti.
Strategisk transformation: Fra priskonkurrence til værdiuddybning
1. Vestlige producenter: Opgivelse af skaladrevne tilgange til at fokusere på værdiskabelse
De massive økonomiske tab i løbet af de sidste fem år har tvunget vestlige originaludstyrsproducenter til at opgive den konkurrencemæssige logik, der er centreret om skalaudvidelse. Nye strategier fokuserer nu på modulært design, AI-drevne drift- og vedligeholdelsessystemer og digitale opgraderinger med det kernemål at forbedre udstyrs pålidelighed og afkast af aktiver. Samtidig er bæredygtighed, genanvendelighed og netintegration opstået som vigtige differentiatorer. Uddybning af komponentstandardisering og logistiksamarbejde har yderligere reduceret omkostningerne og mindsket leveringspres.
2. Kinesiske producenter: Bevæger sig ud over priskrig til opgraderede løsninger
Kinas førende udstyrsproducenter fremmer samtidig strategiske opgraderinger og skifter fra ren priskonkurrence til en end-to-end løsningsservicemodel. Deres aktiviteter spænder nu over projektudvikling, hybride energisystemer og smarte elhandelsplatforme. På nye markeder konsoliderer de deres markedspositioner ved at etablere lokale produktionsfaciliteter, gennemføre træning af arbejdsstyrken og opbygge langsigtede samarbejdsnetværk. Samtidig udnytter disse virksomheder avancerede teknologier, ESG-overholdelseskapaciteter og intelligente platforme som deres kernestyrker. Ved at benchmarke mod internationale industriledere skaber de differentierede konkurrencefordele.
Politikjusteringer: Driving Industry Transformation
Wood Mackenzie-analytikere mener, at politiktilpasninger er blevet den centrale drivkraft i virksomhedens strategiske transformation. Kinas elmarkedsreformer i 2025 afskaffede den faste elprismekanisme og implementerede fuldt ud konkurrerende budmodeller, der konvergerede med europæiske markedsmekanismer. Med disse politiske skift står producenter af originaludstyr (OEM'er) nu ikke kun over for intens konkurrence inden for industrien, men også udfordringer fra tværindustrielle teknologier som sol- og energilagring, hvilket udvider omfanget af industrikonkurrence.
Investortillid og markedsudsigt
1. Tillidsboost: Imponerende aktiepræstation
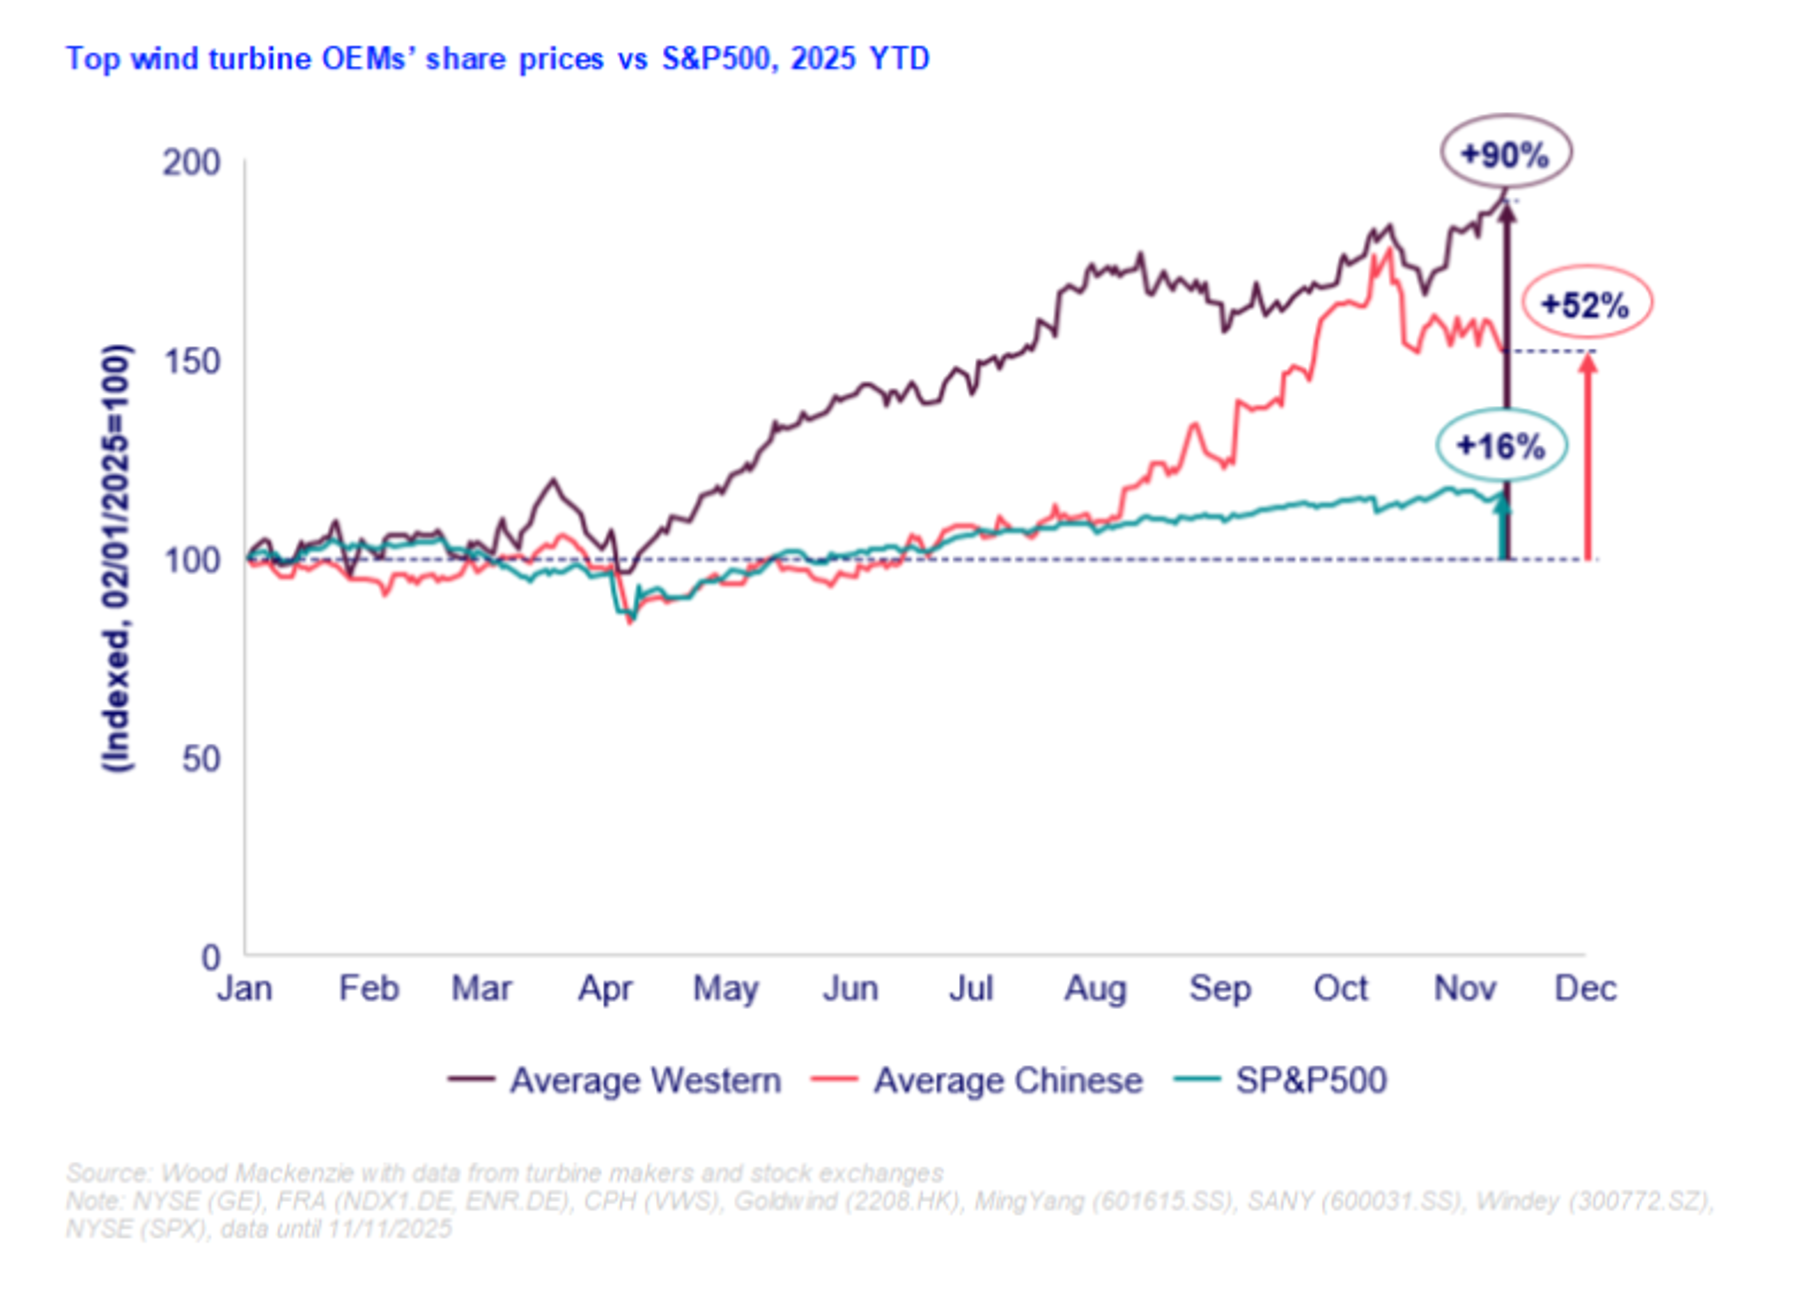
Virksomhedens strategiske transformation har øget markedets tillid markant. Ifølge Wood Mackenzies forskningsdata er kinesiske og vestlige vindmølleproducenters aktier steget med gennemsnitligt 72% siden starten af dette år. Vestlige virksomheder har primært nydt godt af forsyningskædeforbedringer og strømlinede EU-godkendelsesprocesser, mens kinesiske virksomheder har opnået vækst gennem indenrigspolitisk støtte og industrikonsolideringsudbytte.
2. Udfordringerne er tilbage: Vejen til transformation er lang og besværlig
Industrien står stadig over for adskillige udfordringer: Kinesiske producenter, der ekspanderer i udlandet, skal tage fat på strukturelle forhindringer, såsom stigende lokale produktionsomkostninger, øget logistisk kompleksitet for store megawatt-enheder og forsinkelser i etableringen af drifts- og vedligeholdelsesnetværk. Vestlige producenter er i mellemtiden nødt til at finde en balance mellem generering af indtægter og investeringer i teknologisk innovation for at modstå det vedvarende pres på markedets konkurrence.
3. Industry Outlook: Værdidrevet fremtidslandskab
Wood Mackenzie-analytikere bemærker, at den strategiske konvergens mellem kinesiske og vestlige virksomheder signalerer, at vindkraftindustrien på land går ind i en ny udviklingsfase drevet af teknologi og systemintegration. En vellykket overgang vil drive vindkraftsektoren i retning af genoprettet sund rentabilitet og styrke dens position som en kerne i den globale dekarboniseringsproces. Virksomheder, der ikke er i stand til at tilpasse sig denne transformation, kan stå over for risici for vedvarende profitpres og faldende markedsandele.
Grundlagt i 1921, har Tysklands HKW specialiseret sig i vindmøllelejer siden 1985 og har akkumuleret teknologisk ekspertise gennem hele industriens udvikling. Dens tre-rækkede søjle-hovedlejeteknologi rangerer konsekvent blandt Europas tre bedste. Ved at udnytte tredobbelt teknologisk ekspertise inden for struktur, materialer og fremstillingsprocesser leverer HKWs tre-rækkede søjlehovedlejer seks kernefordele: høj pålidelighed, stærk bæreevne, forbedret strukturel stivhed, overlegen transmissionseffektivitet, nem installation og lave samlede omkostninger. Uanset om de anvendes i vindmølleparker på land eller konfronteres med saltspraykorrosion og ekstreme bølgeforhold i offshore-miljøer, reducerer HKWs tre-rækkede søjle-hovedlejer markant møllernes nedetid og vedligeholdelsesfrekvens, hvilket giver effektiv ydeevne på tværs af alle driftsscenarier. Dybt forankret i vindenergiforsyningskæden udnytter HKW sit globale lokaliserede servicenetværk til at betjene partnere over hele verden med banebrydende teknologi og førsteklasses produkter.