Ifølge Wood Mackenzies nyligt udgivne Global Wind Turbine OEM Market Share 2025-rapport nåede global ny installeret vindkraftkapacitet 176 GW i 2025, hvilket steg 45 % år-til-år og markerer den stærkeste årlige vækst nogensinde.
Kina, USA, Indien og Tyskland forblev verdens top fire kernemarkeder for nye vindinstallationer. Kina blev det første land, der oversteg 100 GW årlige nye installationer, hvilket kraftigt fik indenlandske OEM'er til at dominere den globale Top 15-rangering med ni kinesiske virksomheder på listen. Indiske indenlandske vindmøllemærker vendte også tilbage til ranglisten.
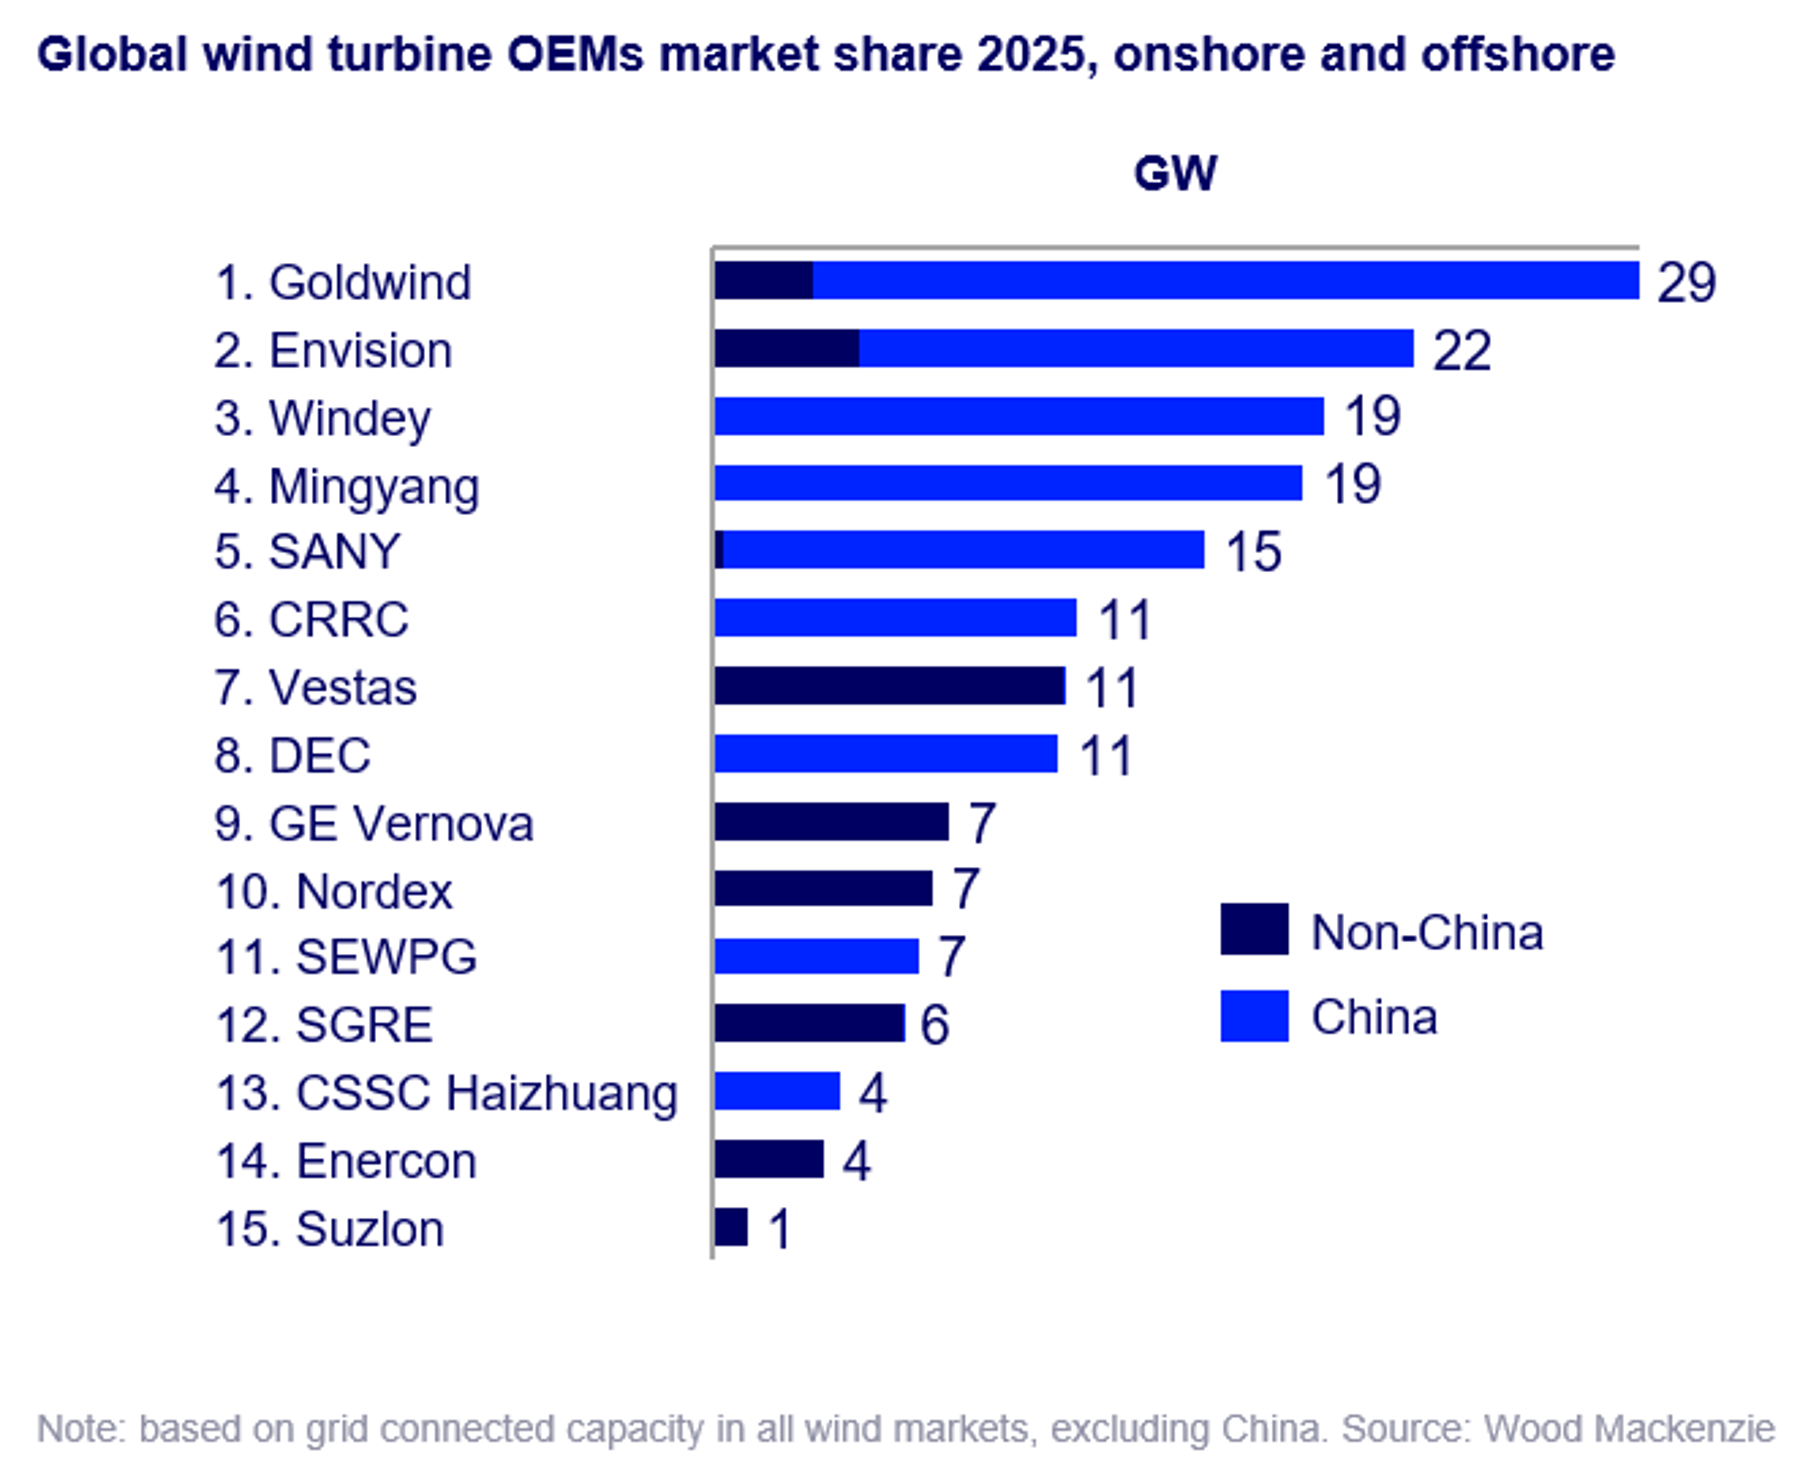
De producenter, der er blevet udvalgt til den globale TOP 15, er som følger: Goldwind Technology,Forestil dig energi , Windey, Mingyang Intelligent, Sany, Kina CRRC, Vestas, DEC, GE Vernova, Nordex,SEWPG, Siemens Gamesa,CSSC Haizhuang, Enercon, Suzlon.
Året 2025 markerede et historisk globalt gennembrud for kinesiske vindmølle-OEM'er. De indtog de seks øverste pladser på den globale rangliste og satte en ny rekord for turbineleverancer. Goldwind og Envision Energy oversteg hver 20GW årlige installationer og blev verdens eneste to OEM'er, der krydsede 20GW-tærsklen. I mellemtiden opnåede kinesiske OEM'er 8,5 GW nye oversøiske installationer på tværs af 22 internationale markeder - mere end tredoblet mængden i 2024 - og udvidede hurtigt deres tilstedeværelse på nye markeder verden over gennem omkostningskonkurrenceevne og hurtig levering.
På trods af et fald i den globale markedsandel, dominerer vestlige producenter stadig det globale vindkraftmarked uden for Kina og erobrer 75 % af de nye installationer. Vestas har stadig den mest omfattende markedstilstedeværelse globalt. Producenterne fra både Kina og Vesten har taget forskellige udviklingsveje: Kinesiske virksomheder fokuserer på skalaudvidelse og globalt layout, mens vestlige virksomheder koncentrerer sig om kernemarkeder med høj margin, kontrollerer strengt prissætning og driftseffektivitet. Begge strategier har opnået bemærkelsesværdige resultater i 2025.
Indiens vindkraftmarked iscenesatte et robust opsving, med indenlandske nye installationer næsten fordoblet, og lokale OEM'er installerede 2,7 GW kapacitet. Suzlon vendte med succes tilbage til den globale Top 15-rangering. Understøttet af gunstige politikker og stigende efterspørgsel efter elektricitet har indiske indenlandske producenter genvundet vækstmomentum, men deres markedsposition står over for betydelige udfordringer fra den igangværende udvidelse af kinesiske OEM'er.
Med hensyn til teknologiske ruter har Kina og Vesten taget divergerende veje, men deler en lignende kernefilosofi. Kinesiske virksomheder accelererer udbredelsen af ultrastore onshore-turbiner og 16-18MW offshore-turbiner, mens vestlige producenter fokuserer på iteration og optimering af gennemprøvede, modne modeller.