Globale vindkraftinstallationer nåede et rekordhøjt niveau i 2025, men industriens momentum viser ingen tegn på opbremsning på dette toppunkt. Ifølge Wood Mackenzies seneste rapport vil 2026 markere industriens indtræden i "det dybe vand af strukturel transformation." Samspillet mellem politiske tilpasninger, teknologisk udvikling og markedsomstrukturering vil bringe kortsigtede udfordringer med at bremse væksten og intensiveret konkurrence, samtidig med at der skabes langsigtede muligheder for havvindudvidelse, omkostningsstabilisering og værdiomlægning. I år vil sektoren søge en ny vækstligevægt midt i både udfordringer og gennembrud.
Lad os uden videre dykke ned i Wood Mackenzies seneste rapport for at låse op for de syv kernetrends, der former vindkraftindustrien inden 2026 og få klarhed over sektorens fremtidige bane!
Trend 1: Globale vindkraftinstallationer vil vise et divergerende mønster af "aftagende vækst i Kina og voksende vækst i andre regioner."
Wood Mackenzie forudser, at globale vindkraftinstallationer vil nå et rekordhøjt niveau på 170 GW i 2025. Nye installationer forventes dog at falde med 6% i 2026 til 160 GW. Dette fald stammer primært fra en overgangsjustering, efterhånden som Kinas 14. femårsplan slutter.
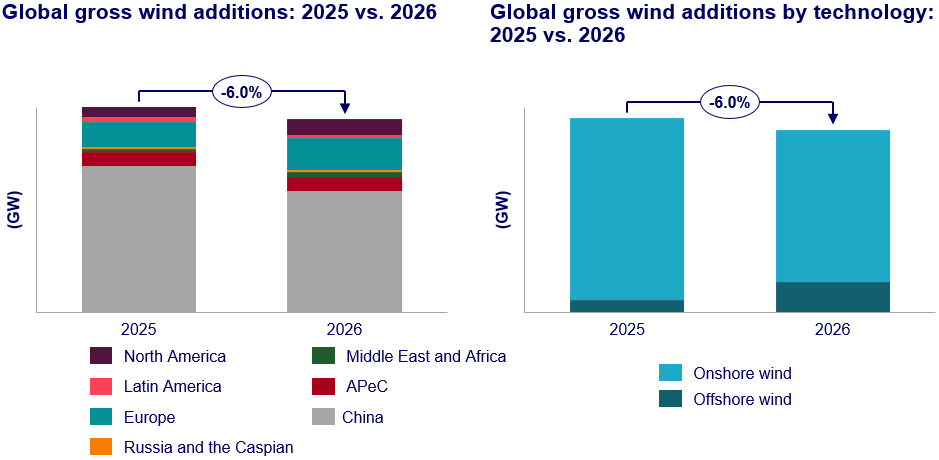
Tyskland opnåede betydelig vækst takket være det store antal onshore vindprojekter godkendt i 2024. USA, drevet af et hastværk med at installere projekter inden udløbet af produktionsskattefradrag, blev det største enkeltmarked uden for Kina.
Tendens 2: Offshore vindkraftudbud går ind i 3.0-æraen, klar til at blive en nøglefaktor for industriens genopretning.
2026 vil markere "breakout-året" for offshore vindkraft, med nye installationer, der forventes at fordobles år-til-år, og bliver kernedrivkraften bag industriens vækst. Dette gennembrud afhænger af den iterative opgradering af budmodeller. For at løse fejl og projektannulleringer som følge af reduktioner af tilskud og stive vilkår i den foregående 2.0-udbudsfase har flere lande over hele verden indført "Offshore Wind 3.0"-udbud. Disse har mere gunstige vilkår for at sikre, at projekter ikke kun tildeles, men også konstrueres med succes.
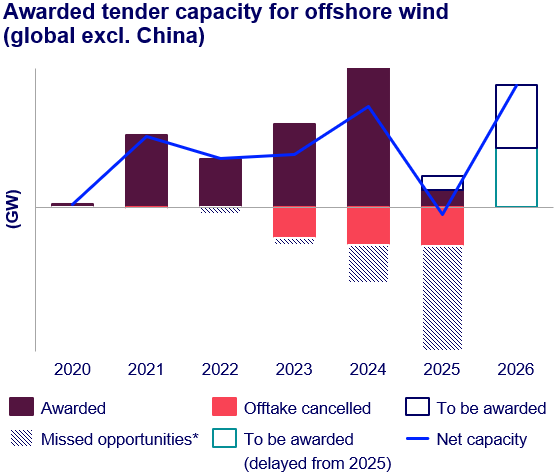
Storbritanniens syvende runde af kapacitetstildeling vil fungere som den første "lakmustest" for 3.0-udbuddet. Wood Mackenzie forudser, at den nye ramme effektivt vil vende industriens tidligere nedtur og fremskynde implementeringen af havvindprojekter. Afskaffelsen af elkøbsaftaler vil dog skabe et byggeri omkring 2028, med nye udbudsprojekter koncentreret til nettilslutning i begyndelsen af 2030'erne. Ukorrekt timing af projektimplementering kan udløse fornyede forsyningskædespændinger. Den optimale løsning for politiske beslutningstagere er "decentral udrulning" for at undgå pres fra forsyningskæden fra koncentrerede projektlanceringer, hvilket sikrer, at industrikæden opretholder kontinuerlig drift midt i cykliske industriudsving.
Tendens tre: Nye udfordringer for udvikling af havvindenergi Midt i Kinas markedsorienterede energisektorreform.
Den to-trins markedsadgangsmekanisme, der er implementeret med start i 2025, kræver, at udviklere sikrer sig udviklingsrettigheder, før de bestemmer afkast, hvilket fører til stagnerende vækst i projektreserver. Denne tendens kan fortsætte ind i 2026. Selvom eksisterende godkendte projekter er tilstrækkelige til at understøtte byggeriet over de næste tre år, mangler havvindkraft konkurrenceevne sammenlignet med sol- og landvindkraft under den markedsbaserede prismodel. Nøglefokus for 2026 ligger i, hvorvidt Kina vil indføre understøttende politikker for dybhavsprojekter, som direkte vil påvirke industriens teknologiske R&D og forsyningskædeudvikling.
Tendens fire: Den amerikanske vindenergiindustri er dybt viklet ind i tovtrækningen mellem politik og efterspørgsel
One Big Beautiful Bill Act bestemmer, at projekter, der er planlagt til kommerciel drift i 2029-2030, skal påbegynde byggeriet i juli 2026 for at kvalificere sig til skattefradrag, hvilket tvinger udviklere til at fremskynde indkøb. Sammensat af usikkerhed om told, tillade risici og Trump-administrationens offshore vindmøllemoratorium, forstærker disse faktorer presset på industrien yderligere.
Vækst i efterspørgslen efter elektricitet giver dog en mulighed. I 2030 vil spidsbelastningen af elektricitet i USA stige betydeligt. Nye belastninger såsom datacentre vil fremhæve behovet for vindkraft, hvilket potentielt kan foranledige politiske justeringer for at øge feed-in-tarifferne og udløse en stigning i industritransaktioner.
Tendens fem: Bortskaffelsen af aldrende vindmøller fremstår som en ny vækstdriver for industrien.
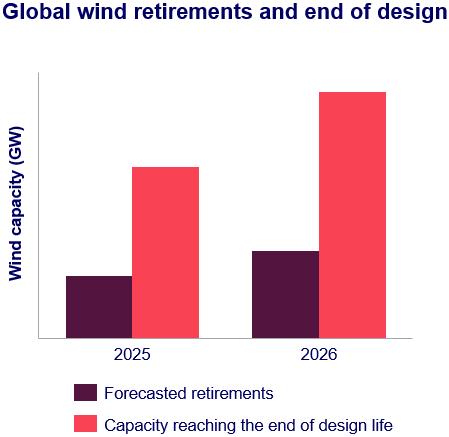
Et betydeligt antal vindmøller verden over har været i drift i over 20 år, med en anden betydelig flåde, der nærmer sig slutningen af deres designlevetid. Beslutninger om nedlukning vil for første gang få mærkbar betydning for vindkraftindustrien. Drevet af økonomiske overvejelser prioriterer udviklere på modne markeder som Europa og Nordamerika forlængelse af turbinens levetid, hvilket vil øge efterspørgslen efter eftermontering og kapacitetsudvidelse markant. Omkostnings- og effektivitetsfordelene ved nye vindmøller vil fremskynde pensioneringen af aldrende enheder, hvilket skaber en ny vækstdriver for industrien gennem "eksisterende aktivfornyelse."
Tendens 6: Inden 2026 vil de overordnede udstyrspriser stabilisere sig, med differentierede karakteristika, der dukker op på tværs af forskellige markedssegmenter.
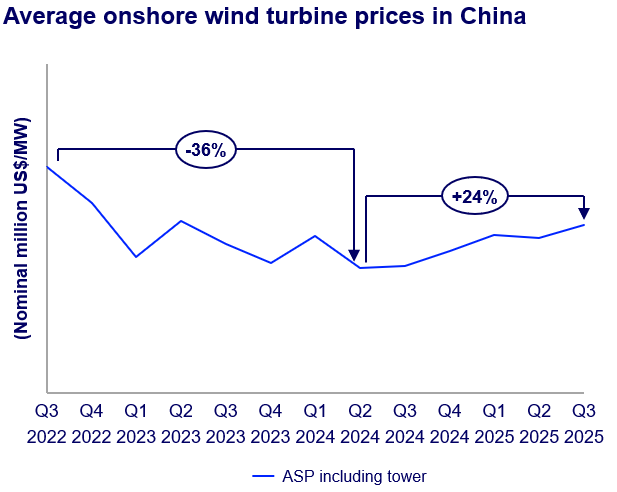
Kinesiske apparatproducenter har sagt farvel til priskrige under dobbelt indflydelse af industriens selvregulering og politiske kontroller. Industriens selvreguleringsaftale fra 2024 og regeringens politik fra 2025 for at dæmme op for uordnet konkurrence har effektivt begrænset det nedadgående pres på vindmøllepriserne. Kombineret med et markant prisstigning i 2025 forventes Kinas vindmøllepriser at stabilisere sig i 2026. Udviklere kan dog flytte presset fra faldende projektafkast til forsyningskæden, hvilket udgør en risiko for mindre prisfald.
De vestlige markeder vil se omkostningsreduktioner efter inflationen topper. 2025 markerer det højeste inflationsår i Vesten, hvor pres som mangel på kvalificeret arbejdskraft og høje renter gradvist aftager. Turbinepriser vil gå ind i en stabiliseringsfase i 2026. Europa vil se omkostningsoptimering gennem den skalerede udbredelse af 6-7MW landmøller, selvom den foreslåede Carbon Border Adjustment Mechanism (CBAM) kan komplicere indkøb og begrænse potentialet for omkostningsreduktion. Det amerikanske marked, domineret af politiske faktorer som tariffer og tillade forsinkelser, kan stadig se turbineprisstigninger, hvor lokale forsyningskæder står over for kapacitetspres fra udviklere, der skynder sig at installere turbiner.
Trend 7: Markedsorienteret transformation driver genopbygningen af industriens konkurrencelogik
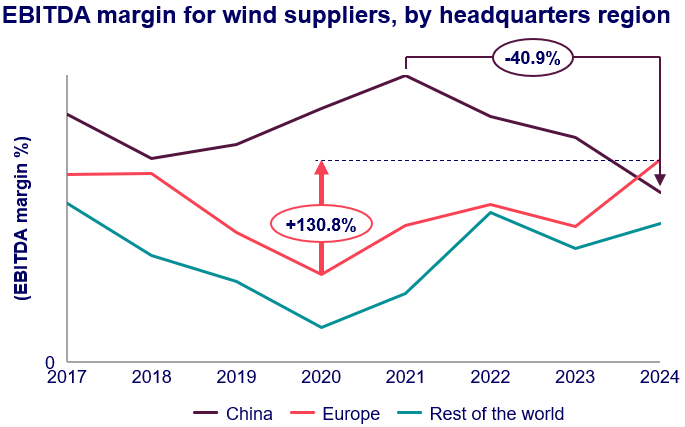
Kernemarkeder som Kina og Tyskland skifter fra faste elpriser til markedsbaserede priser, hvilket tvinger industrikæden til at skifte fra "omkostningskonkurrence" til "værdikonkurrence." Vestlige OEM'er har fokuseret på avancerede områder som modulært design, forudsigelig AI-vedligeholdelse og netintegration. For at slippe "lavpris"-mærket lancerer førende kinesiske OEM'er omfattende løsninger, herunder projektudvikling og hybride energisystemer, samtidig med at indsatsen for ESG-overholdelse og lokal produktion intensiveres. Denne transformation vil stille OEM'er ikke kun mod ligestillede, men også mod andre vedvarende energikilder som solenergi. Efterhånden som markedsbarriererne opløses, forventes vindkraft at overgå solenergi i konkurrenceevne i nogle regioner inden 2026.
Konklusion: 2026, "Året for transformation og gennembrud" for vindkraftindustrien
By 2026, the wind power industry will no longer enjoy the smooth sailing of its previous rapid growth phase, but will instead undergo a period of deep consolidation driven by structural transformation. Politiske divergenser vil omforme det globale markedslandskab, hvor havvind dukker op som den vigtigste vækstdriver. Stabilizing costs will bring an end to disorderly competition, while the disposal of aging turbines and market-oriented transformation will define the industry's long-term trajectory.
For industriens aktører byder dette år på både udfordringer – vedvarende pres fra politisk usikkerhed, risici i forsyningskæden og skærpet konkurrence – og muligheder: stigningen i offshore vindkraft, revitaliseringen af det eksisterende marked og udbyttet af værdidrevet konkurrence venter alle dem, der tør ride på bølgen. Som rapporten afslører, ligger der under de kortsigtede udsving en dybere industriel opgradering. Hver justering foretaget i 2026 vil lægge grunden til, at vindkraftindustrien kan udvikle sig mod en mere bæredygtig og konkurrencedygtig fremtid.
Grundlagt i 1921, har Tysklands HKW specialiseret sig i vindmøllelejer siden 1985 og har akkumuleret teknologisk ekspertise gennem hele industriens udvikling. Dens tre-rækkede cylindriske hovedlejeteknologi rangerer konsekvent blandt Europas tre bedste. Ved at udnytte tredobbelt teknologisk ekspertise inden for struktur, materialer og fremstillingsprocesser leverer HKWs tre-rækkede cylindriske hovedlejer seks kernefordele: høj pålidelighed, stærk bæreevne, forbedret strukturel stivhed, høj transmissionseffektivitet, nem installation og lave samlede omkostninger. Uanset om de installeres i vindmølleparker på land eller konfronteres med saltspraykorrosion og ekstreme bølgeforhold i offshore-miljøer, reducerer HKWs tre-rækkede cylindriske hovedlejer møllernes nedetid og vedligeholdelsesfrekvens betydeligt, hvilket giver effektiv ydeevne på tværs af alle driftsscenarier. Dybt forankret i vindenergiforsyningskæden udnytter HKW sit globale lokaliserede servicenetværk til at betjene partnere over hele verden med banebrydende teknologi og førsteklasses produkter.