Som alle industrier oplever vindkraftsektoren cyklusser med boom og bust. Året 2025 vil sandsynligvis blive det mest udfordrende år for vindkraftindustrien i nyere tid: store politiske skift på kernemarkeder, operationel turbulens blandt virksomheder, kombineret med elproduktion, der ikke lever op til forventningerne - disse flere negative faktorer vil konvergere for at påvirke industriens udvikling.
Præsident Trumps bratte politiske skift i sektoren for vedvarende energi har givet industrien det mest forstyrrende slag. Denne vending har direkte stoppet alle havvindprojekter langs den amerikanske atlanterhavskyst, hvilket har givet både indenlandske el-udviklere og vindenergiselskaber et alvorligt slag.
Vindkraftauktionsresultater på tværs af flere europæiske lande har også været dystre, med nogle nationer som Tyskland og Danmark, der endda har oplevet mislykkede auktioner. Dette bekræfter, at vindkraftindustriens kampe ikke er unikke for USA, men repræsenterer en udbredt udfordring, der fejer over hele kloden.
Midt i udbredte afskedigelser på tværs af industrien, førende udviklere, der trækker sig ud af projekter, og kernemarkeder, der oplever måneder med undernormal elproduktion, er 2025 blevet et "vinterår", som den globale vindenergisektor har brug for at slå siden på.
Markedet har dog stadig grund til at forudse et opsving i industrien inden 2026. Med justeringer af incitamentmekanismer til vindkraftauktioner, optimering af forsyningskædens layout og vedvarende vækst i den globale efterspørgsel efter forskellige strømkilder, vil flere gunstige faktorer drive den fortsatte ekspansion af den globale vindkraftsektor.
Nedenfor skitserer vi de vigtigste begivenheder, der påvirker vindkraftindustrien i 2025, sammen med industriens højdepunkter for 2026 og fremover.
Vækstraten rammer et nyt lavpunkt i årtier
Ud over forskellige eksterne modvinde har elproduktionsydelsen fra eksisterende vindmølleparker også svækket industriens omdømme som en pålidelig kilde til elektricitet.
Faktisk kan år-til-år vækstraten for global vindkraftproduktion i 2025 nå sit laveste niveau i to årtier. Denne situation skyldes hovedsageligt, at vindkraftproduktionen i Europa og Nordamerika konsekvent ikke lever op til forventningerne på lang sigt.
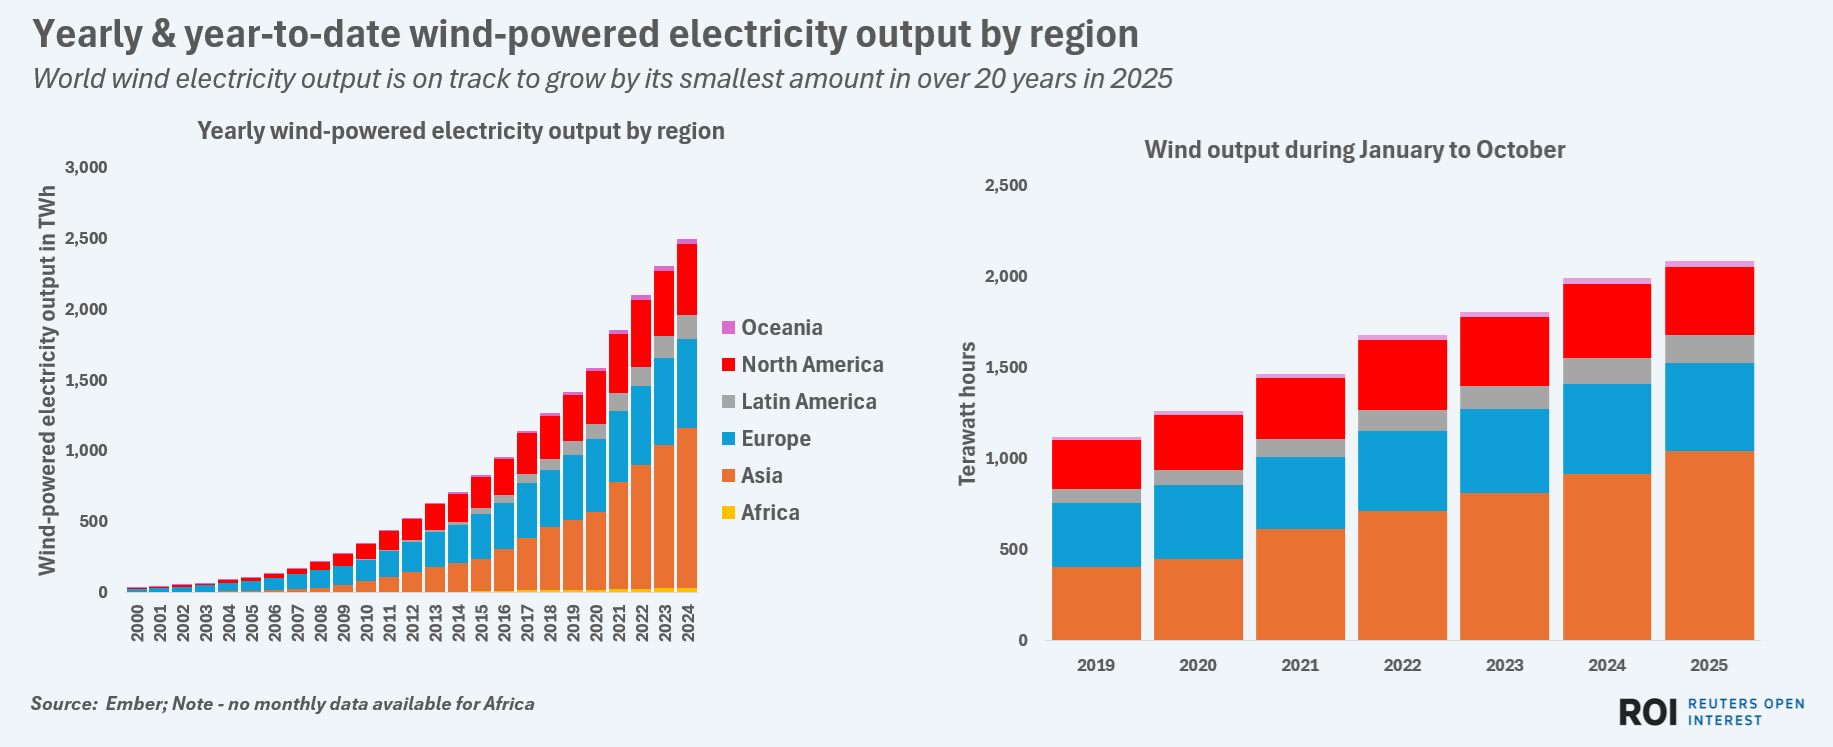
Den globale vækst i vindkraftproduktionen i 2025 kan nå et lavpunkt i 20 år
Data fra den britiske energitænketank Ember viser, at fra januar til oktober 2025 nåede den globale vindkraftproduktion op på 2.158 terawatt-timer, hvilket satte en ny rekord for samme periode i historien, men repræsenterer kun en stigning på 7 % år-til-år. I det foregående årti fra 2015 til 2024 var den globale vindkraftproduktion vokset med en gennemsnitlig årlig hastighed på 14 %.
Europa, verdens næststørste vindkraftregion efter Asien, oplevede sin vindkraftproduktion falde år-til-år i fire på hinanden følgende måneder i begyndelsen af 2025, hvilket blev den primære faktor, der trækker den globale vindkraftvækst ned.
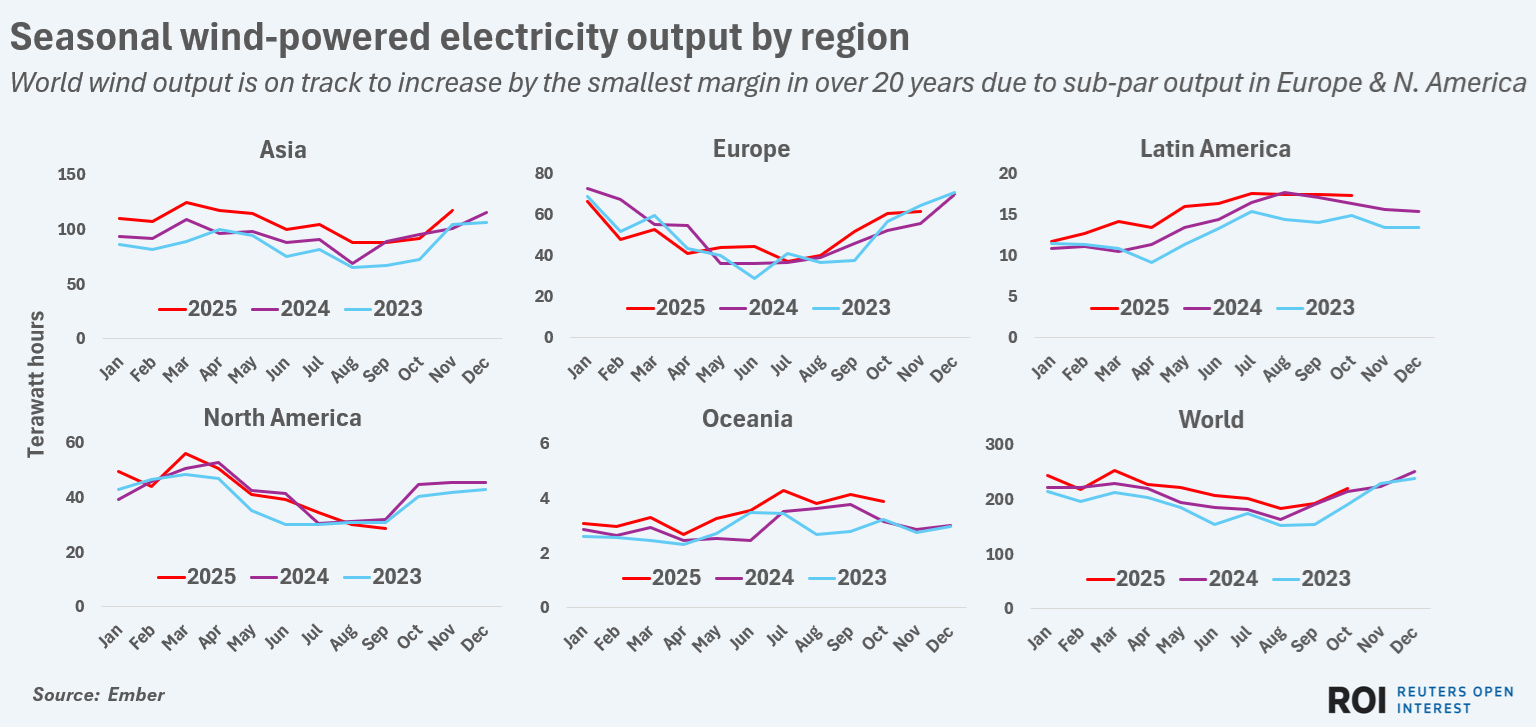
Europa og Nordamerika trækker den globale vækst ned, hvor væksten i vindkraftproduktionen potentielt rammer et lavpunkt i 20 år.
Nordamerika rangerer som verdens tredjestørste vindkraftproduktionsregion, og dets industrinedgang har yderligere forværret den globale afmatning. I midten af 2025 var vindkraftproduktionen i Nordamerika faldet år-til-år i april, maj, juni, august og september.
Selv i Asien, som bidrager med cirka 45 % af den globale vindkraftproduktion, oplevede vindkraftproduktionen et usædvanligt fald fra år til år i september og oktober 2025, hvilket yderligere dæmpede momentumet i global vindkraftvækst.
Politiske omvæltninger forværret af virksomhedsuro
Mens eksisterende vindmølleparker ikke lever op til forventningerne til elproduktion, har pludselige store justeringer af nationale vindkraftpolitikker og faldende deltagelse i vindkraftauktioner også gjort det ekstremt vanskeligt for planlagte vindkraftprojekter at komme videre.
I USA har Trump-administrationen standset føderale støttepolitikker for vindkraft, suspenderet projekttilladelser og pålagt strenge restriktioner på importerede vindmøllekomponenter. Industrieksperter mener, at disse justeringer vil fortsætte med at hæmme fremskridtene af amerikanske land- og offshore vindkraftprojekter i de kommende år.
I Europa har en række dystre auktionsresultater fået førende udviklere og vindmølleproducenter som Danmarks Ørsted og Vestas til at opfordre regeringerne til at fremskynde projektgodkendelser og forfine auktionsvilkårene for at øge industriens tillid. Nogle af disse foreslåede politiske forbedringer forventes at træde i kraft i 2026, hvilket potentielt genskaber begejstringen for vindkraftinvesteringer i hele Europa.
Det japanske marked har også lidt tilbageslag: væsentligt højere omkostningsestimater for planlagte havvindprojekter har fået Mitsubishi Heavy Industries til at trække sig fra tre havvindprojekter, der oprindeligt var planlagt til at starte i drift i 2030.
Den japanske regering justerede dog efterfølgende sin vindkraftindustripolitik, hvilket gav udviklere større fleksibilitet i projektudvikling, øgede økonomisk støtte og udvidede omfanget af planlægning og valg af sted for havvindprojekter. I lighed med Europas finjustering af politikken, selvom Japans vindkraftsektor stod over for betydelige udfordringer i 2025, forventes den politiske lempelse at genoprette markedets tillid og drive kapacitetsudvidelsen i 2026 og frem.
Kina fører global vindkraftvækst
På baggrund af tilbageslag i den globale udvikling af vindkraft fortsætter Kinas vindkraftindustri med at udvise robust momentum. Som verdens største producent af vindkraftkapacitet, elproduktion og komponentfremstilling er Kina klar til at opnå sit 25. år i træk med over 10 % år-til-år vækst i vindkraftproduktion i 2025.
I 2025 vil Kinas andel af den globale vindkraftproduktion stige fra mindre end 40 % i 2024 til et historisk højdepunkt på over 41 %.
Kinas fortsatte udbygning af vindkraftkapacitet betyder, at selv med stagnerende vækst i USA og trægt opsving i Europa, vil global vindkraftproduktion fortsætte med at sætte nye rekorder i de kommende år.
Enber-data viser, at siden 2025 er Kinas eksport af vindmøllekomponenter vokset med over 20 % år-til-år, og har overgået 4 milliarder USD i samlet værdi. Den vedvarende eksport af komponenter har også støt forbedret forsyningskapaciteten til vindkraftudstyr på tværs af de fleste regioner verden over.
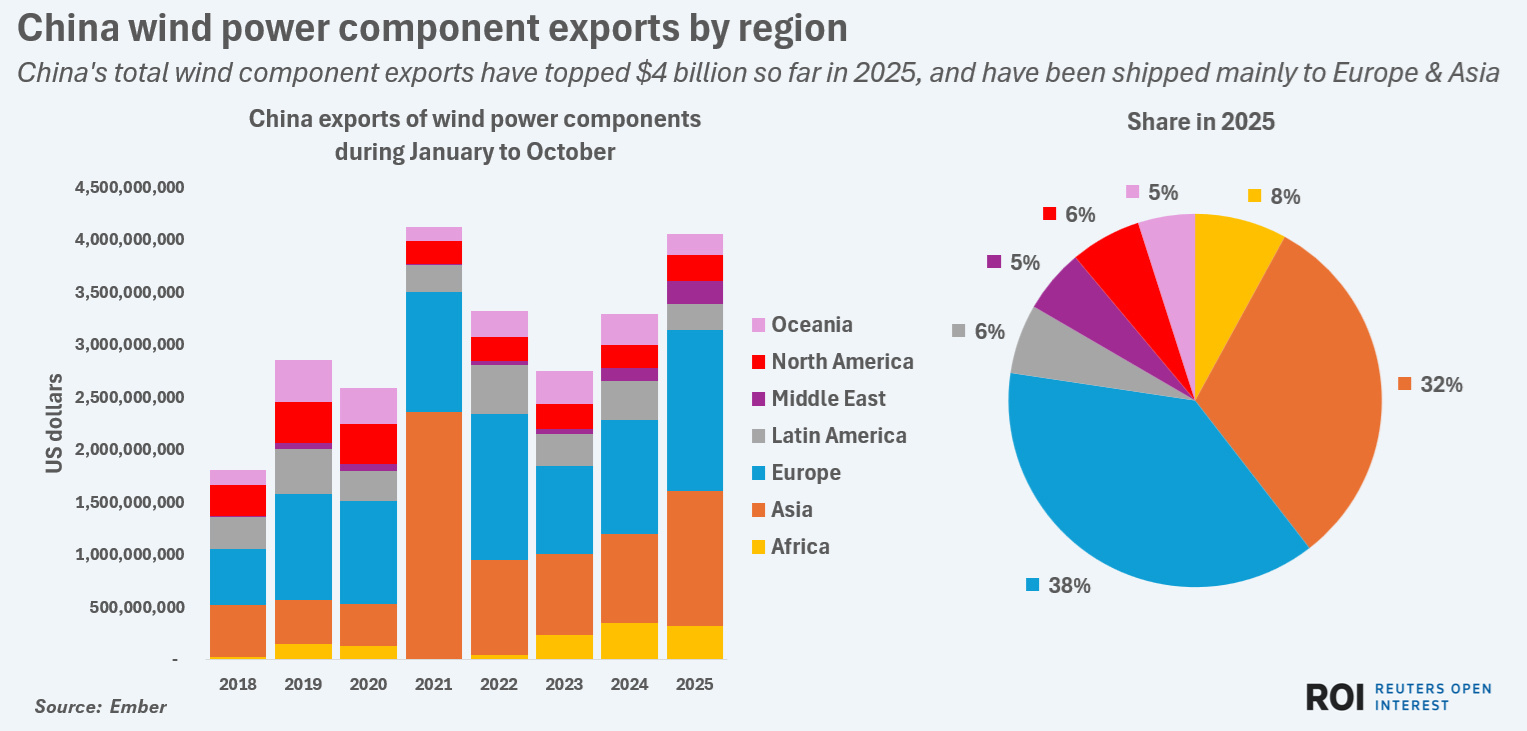
Kinas eksport af vindmøllekomponenter oversteg 4 milliarder dollars i 2025, primært bestemt til Europa, Amerika og Asien.
Den grundlæggende efterspørgsel efter elektricitet forbliver konstant på tværs af nationer. Sammen med den stadig mere modne forsyningskæde for vindkraftudstyr, selvom industrien oplever betydelig turbulens i 2025, vil det globale vindkraftmarked fortsætte med at udvide sig støt i 2026 og fremover.
Grundlagt i 1921, har Tysklands HKW specialiseret sig i vindmøllelejer siden 1985 og har akkumuleret teknologisk ekspertise gennem hele industriens udvikling. Dens tre-rækkede cylindriske hovedlejeteknologi rangerer konsekvent blandt Europas tre bedste. Ved at udnytte tredobbelt teknologisk ekspertise inden for struktur, materialer og fremstillingsprocesser leverer HKWs tre-rækkede cylindriske hovedlejer seks kernefordele: høj pålidelighed, stærk bæreevne, forbedret strukturel stivhed, høj transmissionseffektivitet, nem installation og lave samlede omkostninger. Uanset om de installeres i vindmølleparker på land eller konfronteres med saltspraykorrosion og ekstreme bølgeforhold i offshore-miljøer, reducerer HKWs tre-rækkede cylindriske hovedlejer møllernes nedetid og vedligeholdelsesfrekvens betydeligt, hvilket giver effektiv ydeevne på tværs af alle driftsscenarier. Dybt forankret i vindenergiforsyningskæden udnytter HKW sit globale lokaliserede servicenetværk til at betjene partnere over hele verden med banebrydende teknologi og førsteklasses produkter.